
A NBC PG 100 (R1) dispõe sobre o cumprimento do Código, dos Princípios Fundamentais e da Estrutura Conceitual. De acordo com as disposições do Código de Ética Profissional dos Profissionais da Contabilidade, assinale a afirmativa INCORRETA.
431
Q10000592
Legislação e Ética Profissional > NBC PG 100 - Cumprimento do Código
Ano: 2023.2
Banca: Consulplan
Prova: Prova 2023.2
Comentários
CARREGAR MAIS COMENTÁRIOS
432
Q10000676
Contabilidade Geral > DVA
Ano: 2024.1
Banca: FGV Conhecimento
Prova: Prova 2024.1 RS
Uma empresa que atua na atividade de perícia contábil apresentou as seguintes receitas em 2023:
Prestação de serviços: ....................................................................... R$200.000;
Venda de ativo imobilizado: ................................................................ R$120.000;
Equivalência Patrimonial: ..................................................................... R$50.000;
Financeiras:........................................................................................... R$30.000.
Assinale a opção que indica o valor adicionado recebido em transferência da empresa de acordo com a Demonstração do Valor Adicionado da empresa.
433
Q10000797
Auditoria Contábil > Responsabilidade na condução do trabalho de auditoria
Ano: 2025.1
Banca: FGV Conhecimento
Prova: Prova 2025.1
Uma empresa de auditoria independente precisou contratar o trabalho de um especialista na área de Tecnologia da Informação. Após receber as conclusões do especialista, foi constatado que esse trabalho era adequado para fins da auditoria. Com base na NBC TA 620 – UTILIZAÇÃO DO TRABALHO DE ESPECIALISTAS, assinale a afirmativa correta acerca da responsabilidade do auditor ao emitir a sua opinião.
434
Q10000222
Contabilidade Aplicada ao Setor Público > NBC TSP 07 – Ativo Imobilizado (Setor Público)
Ano: 2020.1
Banca: Consulplan
Prova: Prova 2020.1
A Norma Brasileira de Contabilidade Aplicada ao Setor Público NBC TSP 07 – Ativo Imobilizado tem como objetivo estabelecer o tratamento contábil para ativos imobilizados, de forma que os usuários das demonstrações contábeis possam discernir a informação sobre o investimento da entidade em seus ativos imobilizados, bem como suas variações. Considerando o que consta nessa norma sobre Ativo Imobilizado, um ente público, por meio do processo licitatório, adquiriu os seguintes bens:
Em 02-01-2020: um microcomputador pelo preço de R$ 5.000,00;
Em 10-01-2020: um armário para um consultório médico pelo preço de R$ 1.200,00;
Em 21-01-2020: livros para doar para estudantes pelo preço de R$ 4.200,00;
Em 25-01-2020: um software de gestão pública pelo preço de R$ 10.000,00.
Considerando essas informações, indique o valor que deverá ser registrado no Ativo Imobilizado.
435
Q10000433
Teoria da Contabilidade > NBC-TG Estrutura Conceitual
Ano: 2022.1
Banca: Consulplan
Prova: Prova 2022.1
De acordo com a NBC-TG Estrutura Conceitual para relatório financeiro, a entidade que reporta informações sobre seus ativos, passivos, patrimônio líquido, receitas e despesas apresenta e divulga informações em suas demonstrações contábeis. Para que a comunicação de informações seja efetiva e permita aprimorar a relevância, representação fidedigna, compreensibilidade e comparabilidade, deve considerar os seguintes critérios, EXCETO:
436
Q10000029
Contabilidade de Custos > Custeio Padrão
Ano: 2018.1
Banca: Consulplan
Prova: Prova 2018.1
Uma indústria produz apenas um produto e utiliza apenas uma matéria-prima em sua fabricação. A equipe de Contabilidade Gerencial efetua mensalmente uma confrontação entre o custo real e o custo padrão. A análise da variação (desvio) ocorrida entre o custo padrão e o custo real da matéria-prima é parte relevante do controle de custos. A análise da variação é feita seguindo os parâmetros ilustrados na figura a seguir.
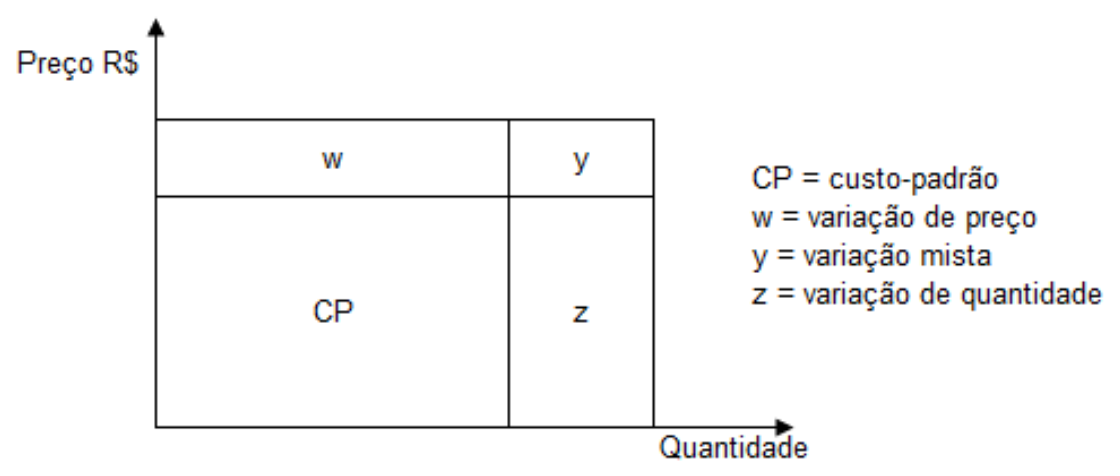
O custo-padrão da matéria-prima para uma unidade do produto é dado por: CP (Matéria-Prima) =1.100 kg x R$ 150,00/kg = R$ 165.000,00. Para o mês de maio de 2018, a indústria apurou que o custo da matéria-prima para uma unidade do produto foi igual a R$ 198.000,00. Sabe-se que em maio de 2018 o preço da matéria sofreu um aumento de 10% em relação ao padrão e que a quantidade real por unidade de produto foi igual a 1.200 kg.
Considerando-se apenas as informações apresentadas, a variação (desvio) desfavorável no custo matéria-prima no mês de maio de 2018 devido ao aumento no preço foi de:
437
Q10000298
Perícia Contábil > Informações inverídicas no laudo
Ano: 2020.2
Banca: Consulplan
Prova: Prova 2020.2
“O contador Pedro Alves foi nomeado para elaborar os cálculos de liquidação para apuração do valor devido na reclamação trabalhista, visto que a prova do fato dependia de conhecimento técnico-científico. Após a apresentação do laudo pericial, o Juiz concluiu que o empregador deveria pagar a quantia apurada no Laudo Pericial. Entretanto, o empregado descobriu que o perito do juízo era cunhado do empregador e que havia prestado informações inverídicas no laudo, beneficiando, assim, o empregador.” Nesse caso, é INCORRETO afirmar que o contador:
438
Q10001037
Default > Default
Ano: 2026.1
Banca: FGV Conhecimento
Prova: Prova 2026.1
À luz do disposto no Manual de Contabilidade Aplicada ao Setor Público (MCASP), quanto ao reconhecimento e à mensuração
de ativos da concessão de serviços públicos, avalie as afirmativas a seguir.
I. A mensuração inicial dos ativos da concessão deve ser realizada pelo menor valor entre o custo histórico e o valor
recuperável.
II. Quando o concedente não controla nem regula os serviços objeto da concessão, o ativo da concessão não deve ser por ele
reconhecido.
III. Os ativos da concessão devem ser classificados nas contas patrimoniais de ativo intangível, sem necessidade de segregação
em classes.
IV. Os ativos da concessão estão sujeitos à depreciação, reavaliação e redução a valor recuperável, quando aplicáveis, como
os demais itens do ativo imobilizado.
Estão corretas apenas as afirmativas
439
Q10000162
Contabilidade Geral > DRE - Demonstração do Resultado
Ano: 2019.2
Banca: Consulplan
Prova: Prova 2019.2
As informações correspondem à Companhia A e ocorreram no exercício social de 20X1 (de 01/01/20X1 a 31/12/20X1):
- Compra de Imobilizado à vista no valor de R$ 300.000,00;
- Pagamento, em dinheiro, de R$ 40.000,00 a fornecedores, com a consequente baixa de uma obrigação que existia em seu Passivo Circulante;
- Vendas de mercadorias que geraram R$ 1.166.048,00 de Receita Líquida e R$ 849.225,00 de Custo dos Produtos Vendidos;
- Reconhecimento de Despesas de Vendas, Gerais e Administrativas no valor de R$ 205.347,00; e,
- Reconhecimento de Receitas Financeiras no valor de R$ 38.347,00.
Outras informações ocorridas no mesmo período:
- Estudos econômicos realizados no Ativo B mostraram evidências significativas de que o valor contábil deste ativo excedia seu valor recuperável em R$ 10.000,00. A Companhia A reconheceu este valor como perda pela não recuperabilidade de ativos durante o ano de 20X1.
Considerando as informações apresentadas, assinale, a seguir, o “Resultado Antes dos Tributos sobre o Lucro” que deveria ser corretamente divulgado pela Companhia A na Demonstração do Resultado de encerramento do exercício social de 20X1.
440
Q10000209
Contabilidade Geral > NBC TG 29 (R2) – Ativos Biológicos
Ano: 2020.1
Banca: Consulplan
Prova: Prova 2020.1
Determinada Sociedade Empresária produtora de celulose possui plantação própria de eucaliptos de onde são extraídos a matéria-prima para o processo produtivo. Em 09/2017 recebeu uma encomenda e, para atendê-la, além das 400 toneladas que tem disponível para produção da celulose, precisou comprar de terceiros outras 200 toneladas de matéria-prima in natura, a fim de atender à encomenda. No mês, momento da colheita da sua produção e na compra de madeira de terceiros, o valor justo da plantação apurado era de 85,00/tonelada e o valor de aquisição de terceiros foi de 75,00/tonelada. Considerando a existência de mercado organizado e que a sociedade irá aplicar, para fins de avaliação e mensuração, o disposto na NBC TG 29 (R2) – Ativos Biológicos, o valor total do custo da matéria-prima a ser utilizado na produção será de: