
Em 01/07/2025, uma construtora iniciou a construção de um prédio formado por estúdios de 20 metros quadrados. O prazo
estimado para a construção era de 18 meses.
Nos primeiros três meses de obra, os gastos diretos, associados à construção, foram de R$ 500.000,00. Em 30/09/2025, um
grupo de moradores entrou na Justiça contra a construtora para solicitar a suspensão da obra, já que consideravam que o tipo
de apartamento seria prejudicial ao bairro. Além disso, pediam uma indenização de R$ 200.000,00.
Na data, os advogados da construtora julgaram que perda da causa era possível. Ainda, por determinação da justiça, a obra foi
suspensa e não havia sido retomada até 31/12/2025.
Por conta do processo, com base na NBC TG 25 (R2) – PROVISÕES, PASSIVOS CONTINGENTES E ATIVOS CONTINGENTES, no
Balanço Patrimonial da construtora, em 31/12/2025,
O objetivo dos sistemas de acumulação de custos é identificar e acumular os custos fabris aos produtos no decorrer da produção, ou seja, é determinar o valor destes, levando-se em conta a forma de organização produtiva das empresas. Assim, os dois sistemas básicos de acumulação de custos que se destinam a custear produtos e serviços são os seguintes: o sistema de custeamento por ordem de produção e o sistema de custeamento por processo. São características para adoção do sistema de acumulação por ordem, quanto ao:
I. Volume de produção: ocorre em pequenos volumes ou volume unitário e não com grandes volumes em série.
II. Modo de controlar a produção: se dá por meio do processo (centro de custo, departamento).
III. Processo de fabricação: ocorre de forma contínua.
IV. Cálculo do custo unitário: é obtido através da razão entre o custo total da ordem e as quantidades produzidas.
V. Produto fabricado: se dá com produtos homogêneos.
Está correto o que se afirma apenas em
Uma sociedade empresária apresentou, após a apuração do resultado do exercício, os saldos das seguintes contas patrimoniais em 31/12/2021:
|
|
Valores em R$ |
|
Bancos conta Movimento |
22.000,00 |
|
Caixa |
35.000,00 |
|
Depreciação Acumulada de Edificações |
5.000,00 |
|
Depreciação Acumulada de Máquinas e Equipamentos |
1.850,00 |
|
Depreciação Acumulada de Móveis e Utensílios |
4.500,00 |
|
Depreciação Acumulada de Veículos |
3.000,00 |
|
Despesas Antecipadas |
950,00 |
|
Duplicatas a Receber |
8.000,00 |
|
Edificações |
30.000,00 |
|
Financiamentos – Longo Prazo |
40.000,00 |
|
Fornecedores |
7.500,00 |
|
ICMS a Recolher |
2.400,00 |
|
ICMS a Recuperar |
1.100,00 |
|
Máquinas e Equipamentos |
15.000,00 |
|
Mercadorias para Revenda |
11.000,00 |
|
Móveis e Utensílios |
12.000,00 |
|
Salários a Pagar |
6.000,00 |
|
Veículos |
10.000,00 |
Sabe-se que o resultado do exercício já foi apurado. Considerando somente as informações apresentadas e de acordo com a NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis e a Lei nº 6.404/1976 – Lei das Sociedades por Ações, assinale os respectivos saldos do Ativo não Circulante – Imobilizado e do Patrimônio Líquido a serem evidenciados no Balanço Patrimonial em 31/12/2021.
As informações a seguir foram disponibilizadas pelo Departamento Contábil de uma Sociedade Anônima que atua no setor de comércio.
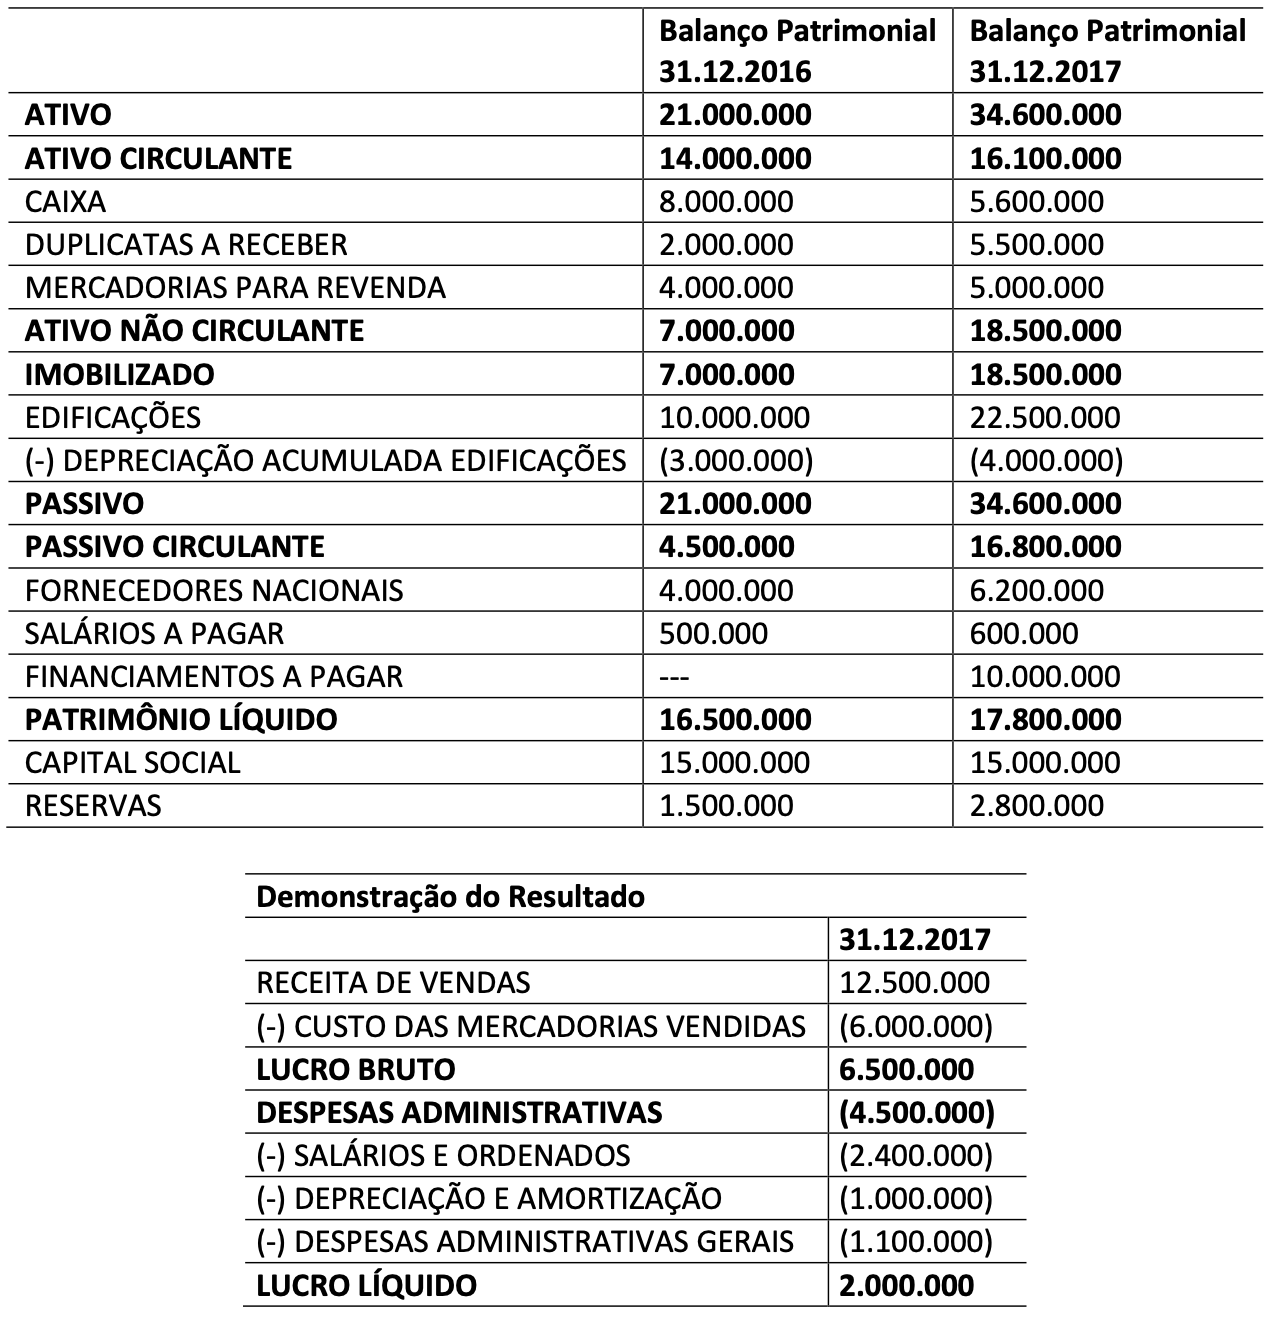
- Em 2017 foram pagos dividendos no valor de R$ 700.000,00.
Considerando-se as informações apresentadas e a NBC TG 03 (R3) – DEMONSTRAÇÃO DOS FLUXOS DE CAIXA, assinale o valor que representa o Caixa Líquido Gerado pelas Atividades Operacionais dessa companhia.
No dia 13/04/2022, uma sociedade empresária efetuou uma compra de mercadorias para revenda junto ao Fornecedor X (nacional) no valor de R$ 28.000,00, para pagamento por meio de uma única duplicata, de mesmo valor, com vencimento em 13/06/2022. Essas mercadorias, adquiridas do Fornecedor X, foram incorporadas imediatamente aos estoques de mercadorias para revenda da sociedade empresária. Também, no dia 13/04/2022, com recursos de sua conta bancária no Banco A, a sociedade empresária realizou uma transferência de R$ 17.000,00 para o Fornecedor Z (nacional) como adiantamento do pagamento por compras de mercadorias para revenda (mercadorias que seriam recebidas ao longo de seis meses a contar da data da compra). Considerando exclusivamente as informações disponi- bilizadas, a legislação e normativos vigentes, assinale a alternativa com os lançamentos contábeis que a sociedade em- presária deveria realizar para o correto registro das transações no dia 13/04/2022. (Desconsidere qualquer incidência de tributos.)
Os saldos das contas de resultado do exercício da Cia. “G” S.A. em 31/12/X2 eram os seguintes:
- Despesas com tributos sobre o lucro: R$ 510.000,00;
- Despesas operacionais: R$ 20.000,00;
- Receita bruta de serviços: R$ 1.500.000,00;
- Impostos sobre serviços: R$ 40.000,00;
- Descontos incondicionais: R$ 30.000,00;
- Custo dos serviços prestados: R$ 400.000,00.
Com base nessas informações, é correto afirmar que a Cia. “G” S.A. apurou
A missão da controladoria é assegurar a otimização do resultado econômico da organização, com a responsabilidade de tornar as informações úteis para breves ou futuras e importantes mudanças no cenário empresarial. O centro de responsabilidade é uma parte, segmento ou subunidade de uma organização, cujo gerente é responsável por um conjunto específico de atividades. A indústria de fabricação de soja e seus derivados avalia o desempenho de seus três centros de responsabilidades (soja, óleo e margarina). Para esse fim, utiliza o Preço de Transferência nas transações internas. Para a determinação do Preço de Transferência, a empresa considera o quanto pagaria no mercado para adquirir prontos seus produtos intermediários. Considerando os dados a seguir, o controller pretende identificar se todos os negócios da empresa são lucrativos.
|
Produto |
Soja |
Óleo |
Margarina |
|
Custos Variáveis por Unidade: |
|
|
|
|
- Matéria-Prima |
- |
Soja |
Óleo |
|
- Outros |
R$ 1,50 |
R$ 0,30 |
R$ 0,60 |
|
|
|||
|
Custo fixo/mês |
R$ 500,00 |
R$ 500,00 |
R$ 1.000,00 |
|
Preço de mercado |
R$ 3,00 |
R$ 3,50 |
R$ 6,00 |
|
Quantidade |
1.000 |
1.000 |
1.000 |
Observações:
- a soja não tem matéria-prima;
- a soja é utilizada como matéria-prima para fabricar o óleo, que é utilizado como matéria-prima para fabricar a margarina;
- não será considerada a alíquota de Imposto de Renda para o cálculo do resultado operacional de cada unidade de negócio.
Ao analisar os dados e verificar o resultado operacional de cada unidade de negócio, o controller concluiu que:
Uma Sociedade Empresária, em 31/12/2019, apresentou os seguintes saldos de contas do Patrimônio Líquido:
- Capital Social totalmente integralizado no valor de R$ 250.000,00;
- Reserva Legal no valor de R$ 46.250,00;
- Reserva Estatutária no valor de R$ 57.000,00;
- Não haviam outros saldos.
Em 31/12/2019, apurou lucros no valor de R$ 140.000,00 e a Assembleia Geral Ordinária realizada aprovou a seguinte proposta de destinação e distribuição desse lucro:
- 5% para Reserva Legal conforme a legislação;
- 40% para Reserva Estatutária;
- R$ 35.000,00 para Reserva para Contingências;
- a sobra líquida será destinada a Dividendos a Pagar.
Considerando os dados apresentados, podemos afirmar que os valores da Reserva Legal e Dividendos a Pagar são, respectivamente:
Consoante o disposto na Norma Brasileira de Contabilidade, NBC PO 900 de 2019, que versa sobre a independência do profissional de contabilidade para trabalho de asseguração diferente de auditoria e revisão, assinale a afirmativa INCORRETA.
Uma entidade pública foi acionada na justiça por um antigo funcionário, que cobrava R$ 20.000,00 referentes ao adicional de insalubridade não pago. Os advogados da entidade consideram que o risco de perda na justiça é possível. Assinale a alternativa que indica o tratamento contábil correto do fato de acordo com a NBC TSP 03 – Provisões, Passivos Contingentes e Ativos Contingentes.