Salvar filtro Limpar
41
Q10000596
Auditoria Contábil > Opinião de Auditoria
Ano: 2023.2
Banca: Consulplan
Prova: Prova 2023.2

Considerando a responsabilidade do auditor em emitir um relatório apropriado nas circunstâncias em que, ao formar uma opinião sobre as demonstrações contábeis, conclui que é necessária uma modificação em seu ponto de vista, marque V para as afirmativas verdadeiras e F para as falsas.
(  ) Ao finalizar os trabalhos, em virtude da natureza do assunto e pelo fato das demonstrações contábeis apresentarem distorção relevante, o auditor decide pela abstenção de opinião, o que significa que no relatório não existirá opinião de auditoria.
(  ) O auditor contábil deve abster-se de incluir qualquer opinião no relatório de auditoria, quando conseguir obter evidência suficiente de que as distorções existentes nas demonstrações contábeis não são relevantes.
(  ) Quando o auditor considerar necessário expressar uma “opinião adversa” sobre as demonstrações contábeis como um todo, o seu relatório não deve conter, também, uma opinião não modificada com relação à mesma estrutura de relatório financeiro sobre quadro isolado das demonstrações contábeis.

A sequência está correta em
A

F, F, V.

B

F, V, F.

C

V, V, V.

D

V, F, F.

Parabéns! Você acertou.
Você errou! Resposta:
42
Q10000667
Contabilidade Geral > Informações por segmento
Ano: 2024.1
Banca: FGV Conhecimento
Prova: Prova 2024.1 RS

De acordo com o CPC22 - Informações por Segmento, dois ou mais segmentos operacionais podem ser agregados em um único segmento operacional se a agregação for compatível com o princípio básico desta norma, se os segmentos tiverem características econômicas semelhantes e se forem semelhantes em relação a cada um dos seguintes aspectos, à exceção de um. Assinale-o.

A

Natureza dos processos de produção ou de distribuição.

B

Tipo ou a categoria de clientes dos seus produtos e serviços.

C

Resultados em termos absolutos iguais.

D

Se aplicável, a natureza do ambiente regulatório.

Parabéns! Você acertou.
Você errou! Resposta:
43
Q10000142
Contabilidade Geral > NBC TG Estrutura Conceitual
Ano: 2019.1
Banca: Consulplan
Prova: Prova 2019.1

Com base na Resolução CFC nº 1.374/2011 – NBC TG Estrutura Conceitual, as “Demonstrações Contábeis têm por finalidade satisfazer as necessidades comuns da maioria dos seus usuários, uma vez que quase todos eles utilizam essas demonstrações contábeis para a tomada de decisões econômicas”. Considerando o disposto na referida resolução, NÃO é uma decisão econômica comum a maior parte dos usuários:

A

Determinar políticas tributárias.

B

Determinar a distribuição de lucros e dividendos.

C

Decidir quando comprar, manter ou vender instrumentos patrimoniais.

D

Determinar quais instrumentos de controle gerencial são melhores para mensurar o desempenho organizacional.

Parabéns! Você acertou.
Você errou! Resposta:
44
Q10000036
Teoria da Contabilidade > Características qualitativas da informação contábil-financeira
Ano: 2018.1
Banca: Consulplan
Prova: Prova 2018.1

As características qualitativas da informação contábil-financeira útil traduzem os tipos de informação requeridas e consideradas mais úteis pelos usuários (investidores, credores por empréstimos, governo, funcionários, entre outros), existentes ou em potencial, para tomada de decisões acerca da entidade analisada. Nesse contexto, para ser útil a informação contábil-financeira necessita ser relevante e representar fidedignamente o que se propõe a representar e a utilidade da informação contábil-financeira é melhorada se ela for comparável, verificável, tempestiva e compreensível. De acordo com essa breve contextualização, analise as afirmativas, referentes às características qualitativas da informação contábil útil, marque V para as verdadeiras e F para as falsas.

(  ) Para ser representação perfeitamente fidedigna, a realidade contábil-financeira retratada precisa ter três atributos. Ela tem que ser completa, neutra e livre de erro.
(  ) Tempestividade é a característica qualitativa que permite que os usuários identifiquem e compreendam similaridades dos itens e diferenças entre eles.
(  ) A verificabilidade significa que diferentes observadores, cônscios e independentes, podem chegar a um consenso, embora não cheguem necessariamente a um completo acordo.
(  ) Os custos decorrentes da informação devem exceder os benefícios de produzi-la.

A sequência está correta em

A

V, V, V, F.

B

V, V, V, V.

C

V, F, V, F.

D

V, F, V, V.

Parabéns! Você acertou.
Você errou! Resposta:
45
Q10000446
Auditoria Contábil > Opinião em auditoria
Ano: 2022.1
Banca: Consulplan
Prova: Prova 2022.1

Na execução dos trabalhos de auditoria na Companhia Elétrica Luz do Mundo, o auditor JC constatou de forma conclusiva, com base em evidência apropriada e suficiente, que, no exercício de 2021, o contador deixou de reconhecer ajuste de perda a valor recuperável da principal usina de eletricidade da empresa, fundado em laudo de perícia técnica que aponta perda de capacidade de produção do ativo. Como consequência, a Demonstração do Resultado do Exercício foi afetada de forma relevante, evidenciando um resultado patrimonial acentuadamente equivocado. Diante da situação descrita, e com base nas normas de auditoria vigentes, o auditor deverá, ao final dos trabalhos:

A

Exercer seu julgamento profissional a fim de decidir se cabe a emissão de opinião modificada do tipo “abstenção de opinião”.

B

Emitir uma opinião não modificada, uma vez que o reconhecimento da perda mencionada deve ocorrer apenas quando da alienação do ativo.

C

Emitir uma opinião modificada do tipo “com ressalva”, uma vez que, ainda que haja distorções relevantes na Demonstração do Resultado do Exercício, estas não causam efeitos em outras demonstrações contábeis.

D

Emitir uma opinião modificada do tipo “opinião adversa”, uma vez que a distorção em questão é relevante e a falta de seu reconhecimento causa efeitos generalizados para as demais demonstrações contábeis, em especial o Balanço Patrimonial.

Parabéns! Você acertou.
Você errou! Resposta:
46
Q10000772
Contabilidade Geral > NBC TG 25 - Provisões passivos contingentes e ativos contingentes
Ano: 2025.1
Banca: FGV Conhecimento
Prova: Prova 2025.1

De acordo com a NBC TG 25 (R2) - PROVISÕES, PASSIVOS CONTINGENTES E ATIVOS CONTINGENTES, a entidade deve divulgar, em notas explicativas, para cada classe de passivo contingente na data do balanço, uma breve descrição da natureza do passivo contingente, a menos que a possibilidade de ocorrer qualquer desembolso na liquidação seja

A

remota.

B

possível.

C

provável.

D

possível e provável.

Parabéns! Você acertou.
Você errou! Resposta:
47
Q10000464
Contabilidade Geral > Depreciação (Unidades Produzidas)
Ano: 2022.2
Banca: Consulplan
Prova: Prova 2022.2

Uma indústria adquiriu um equipamento de grande porte em 1º de julho de 2020. Para aquisição da máquina, a sociedade deveria desembolsar R$ 1.500.000,00 à vista. Após analisar o seu fluxo de caixa, a administração da indústria decidiu financiar o pagamento da máquina junto ao fornecedor em 36 parcelas mensais de R$ 50.000,00, totalizando R$ 1.800.000,00. Adicional- mente, a empresa ainda desembolsou R$ 52.000,00 para transportar a máquina da sede do fornecedor ao local de sua instalação; R$ 160.000,00 com tributos não recuperáveis; e, R$ 10.000,00 com seguro no transporte. Sabe-se que a indústria contratou uma empresa especializada para realizar a instalação e incorreu em gastos com instalação no montante de R$ 70.000,00. Findada a instalação, a fase de testes do funcionamento da máquina gerou custos de R$ 14.000,00 e as amostras produzidas, na fase de testes, foram vendidas por R$ 6.000,00. Devidamente instalada e testada, a máquina ficou apta para produzir em 1º de outubro de 2020. Posteriormente, a empresa pagou R$ 5.000,00 na realização de um curso para treinamento de seus empregados a fim de operar o equipamento. O método de unidades produzidas foi adotado para o cálculo da depreciação, considerando valor residual de 10% do custo de aquisição. A capacidade estimada de produção ao longo da vida útil da máquina é de 2.000.000 unidades. Em 2020, a produção foi de 60.000 unidades. Em 2021, a produção foi de 220.000 unidades. Considerando tais informações e, ainda, de acordo com a NBC TG 27 (R4) – Ativo Imobilizado, é correto afirmar que o valor contábil líquido (deduzido o saldo da depreciação acumulada) desse ativo, em 31/12/2021, foi:

A

R$ 1.566.208,00

B

R$ 1.573.200,00

C

R$ 1.577.570,00

D

R$ 1.835.400,00

Parabéns! Você acertou.
Você errou! Resposta:
48
Q10000345
Auditoria Contábil > Resultado consolidado
Ano: 2021.1
Banca: Consulplan
Prova: Prova 2021.1

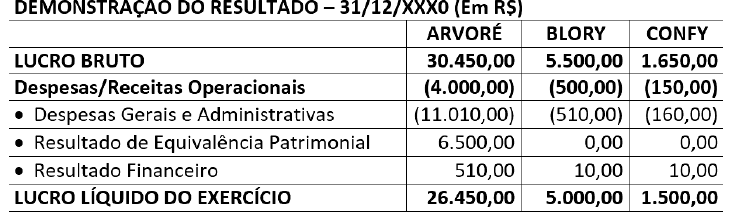
Antônio Pedro, auditor contábil experiente, extremamente sistemático e correto na execução de seus trabalhos, foi contratado para auditar as demonstrações contábeis de um grupo econômico composto por três empresas: Arvoré (Controladora), Blory (Controlada) e Confy (Controlada). Examinando a documentação disponibilizada a exames, Antônio Pedro registrou as seguintes observações:
a) A empresa Arvoré possui 100% das participações societárias nas empresas controladas;
b) As Demonstrações do Resultado das três empresas, de forma individualizada, estavam corretamente elaboradas e apresentaram os seguintes resultados:

 Analisando os resultados obtidos com a Consolidação das Demonstrações dos Resultados das empresas que compõem o grupo econômico, Antônio Pedro se deparou com os seguintes números:
• Lucro Bruto: R$ 37.600,00;
• Despesas/Receitas Operacionais: (R$ 4.650,00);
• Lucro Líquido do Exercício: R$ 32.950,00.
Considerando os resultados apresentados na Demonstração do Resultado Consolidada, Antônio Pedro chegará à seguinte conclusão:

A

O valor apresentado para Despesas/Receitas Operacionais é resultante de correta consolidação.

B

O valor das Despesas/Receitas Operacionais, após a devida consolidação, deveria ser de R$ 11.680,00.

C

O Lucro Líquido do Exercício, após a devida consolidação, está equivocado, pois o valor correto é R$ 26.450,00.

D

Os valores apresentados para Lucro Bruto e Lucro Líquido do Exercício na Demonstração do Resultado Consolidada estão corretos.

Parabéns! Você acertou.
Você errou! Resposta:
49
Q10000415
Contabilidade Geral > NBC TG 25 (R2) – Provisões, passivos contingentes e ativos contingentes
Ano: 2022.1
Banca: Consulplan
Prova: Prova 2022.1

Uma companhia aérea foi acionada na Justiça por um passageiro que teve sua bagagem extraviada. Os contadores da companhia aérea julgaram que a perda da causa na Justiça era provável e conseguiam estimar o valor da obrigação de modo confiável. Assinale, a seguir, o tratamento contábil da causa pela contabilidade da companhia aérea.

A

Nada deve ser feito.

B

Evidenciação em nota explicativa, apenas.

C

Reconhecimento de passivo e de despesa, apenas.

D

Reconhecimento de passivo e redução de caixa, apenas.

Parabéns! Você acertou.
Você errou! Resposta:
50
Q10000027
Contabilidade Aplicada ao Setor Público > Despesas Correntes/Capital
Ano: 2018.1
Banca: Consulplan
Prova: Prova 2018.1

As despesas do setor público podem ser classificadas como despesas de capital e despesas correntes. De acordo com a Lei nº 4.320/1964, as dotações destinadas à aquisição de imóveis ou de bens de capital que estão em utilização devem ser classificadas como:

A

Despesas de capital – investimentos.

B

Despesas correntes – despesas de custeio.

C

Despesas de capital – inversões financeiras.

D

Despesas correntes – transferências correntes.

Parabéns! Você acertou.
Você errou! Resposta:

ACESSAR CONTA

Caso ainda não tenha recebido seu acesso, por favor, entre em contato com nosso suporte.

GERAR SIMULADO

Será gerado com base nos filtros atuais.

SALVAR FILTRO

MEUS FILTROS