
De acordo com a NBC TG 25 (R2) - PROVISÕES, PASSIVOS CONTINGENTES E ATIVOS CONTINGENTES, provisão é um passivo de prazo incerto ou de valor incerto.
Considere que a sociedade empresária Beta tenha recebido laudo de seu advogado sobre um provável pagamento de processo trabalhista, entretanto com mensuração ainda não confiável.
Nesse caso, o seu reconhecimento nas demonstrações financeiras deve ser
71
Q10000768
Contabilidade Geral > NBC TG 25 - Provisões passivos contingentes e ativos contingentes
Ano: 2025.1
Banca: FGV Conhecimento
Prova: Prova 2025.1
Comentários
CARREGAR MAIS COMENTÁRIOS
72
Q10000707
Noções de Direito e Legislação Aplicada > Código Tributário Nacional
Ano: 2024.2
Banca: FGV Conhecimento
Prova: Prova 2024.2
Joana, contabilista, tomou ciência de que certo órgão colegiado de jurisdição administrativa, com competência para processar e julgar recursos interpostos contra decisões administrativas que tenham por objeto o imposto X, proferiu determinada decisão à qual a lei atribui eficácia normativa.
Após analisar o Código Tributário Nacional em relação à entrada em vigor dos efeitos normativos da referida decisão, Joana concluiu corretamente que tais efeitos devem ocorrer, salvo disposição em contrário,
73
Q10000533
Teoria da Contabilidade > NBC TG – Estrutura Conceitual (características qualitativas)
Ano: 2023.1
Banca: Consulplan
Prova: Prova 2023.1
Segundo a Norma Brasileira de Contabilidade – NBC TG – Estrutura Conceitual, as características qualitativas de informações financeiras úteis se aplicam a informações financeiras fornecidas nas demonstrações contábeis, bem como a informações financeiras fornecidas de outras formas. Nesse sentido, se as informações financeiras devem ser úteis, elas devem apresentar características qualitativas fundamentais além daquelas de melhoria, que visam aumentar sua utilidade. Classifique as carac- terísticas qualitativas da informação contábil apresentadas a seguir em Fundamental (F) e de Melhoria (M).
( ) Capacidade de Verificação.
( ) Comparabilidade.
( ) Compreensibilidade.
( ) Relevância.
( ) Representação fidedigna.
( ) Tempestividade.
A sequência está correta em
74
Q10000960
Default > Default
Ano: 2025.2
Banca: FGV Conhecimento
Prova: Prova 2025.2
De acordo com a NBC TG ESTRUTURA CONCEITUAL - ESTRUTURA CONCEITUAL PARA RELATÓRIO FINANCEIRO, com relação às
implicações das características qualitativas para a escolha da base de mensuração, avalie as afirmativas a seguir e assinale (V)
para a verdadeira e (F) para a falsa.
( ) Utilizar consistentemente as mesmas bases de mensuração para os mesmos itens, seja de período a período, na entidade
que reporta ou em um único período para diferentes entidades, prejudica a comparabilidade das demonstrações.
( ) A mudança na base de mensuração pode tornar as demonstrações contábeis menos compreensíveis. Contudo, a mudança
pode ser justificada se outros fatores compensarem a redução na compreensibilidade, por exemplo, se a mudança resulta
em informações mais relevantes.
( ) A verificação é melhorada utilizando-se bases de mensuração que resultam em avaliações que podem ser
independentemente corroboradas diretamente, por exemplo, observando os preços, ou indiretamente, por exemplo,
verificando dados de entrada de modelo.
As afirmativas são, respectivamente,
75
Q10000153
Contabilidade Gerencial > Contabilizações iniciais da empresa.
Ano: 2019.2
Banca: Consulplan
Prova: Prova 2019.2
Uma Sociedade Empresária foi constituída em 15/06/2015, com a subscrição de 300.000 ações de valor nominal de R$ 2,50 cada uma. A integralização de parte do capital, nessa mesma data se deu da seguinte forma: 15% representado por uma máquina; 25% em moeda corrente e 15% por um conjunto de lojas. Considerando apenas as informações apresentadas anteriormente é correto afirmar que:
76
Q10001009
Default > Default
Ano: 2026.1
Banca: FGV Conhecimento
Prova: Prova 2026.1
Uma empresa S.A. apresentou, em 31/12/2025, ativos fiscais diferidos decorrentes de prejuízos fiscais, bases negativas de
contribuição social e diferenças temporárias dedutíveis, totalizando R$ 6.669.000,00 nas demonstrações individuais e
R$ 7.121.000,00 nas demonstrações consolidadas.
Conforme divulgado em nota explicativa, a realização desses ativos depende da geração futura de lucros tributáveis suficientes
para permitir a compensação dos prejuízos fiscais e das bases negativas, bem como da reversão das diferenças temporárias
dedutíveis. A administração elaborou projeções de resultados tributáveis futuros que suportam o reconhecimento desses
ativos fiscais diferidos.
O auditor independente incluiu, em seu relatório, parágrafo chamando a atenção para a nota explicativa, destacando a
existência de incerteza relacionada ao prazo de realização dos ativos fiscais diferidos, mas afirmando que sua opinião não está
ressalvada em relação a esse assunto.
Considerando as informações apresentadas e os preceitos da NBC TG 32 (R4) – TRIBUTOS SOBRE O LUCRO, conclui-se que
77
Q10000411
Contabilidade Geral > Redução ao valor realizável de Estoques
Ano: 2022.1
Banca: Consulplan
Prova: Prova 2022.1
Uma sociedade empresária apresentou, ao final do exercício social de 2021, as seguintes informações sobre o estoque de mercadorias para revenda:
|
Discriminação |
Mercadoria A |
Mercadoria B |
|
Preço de venda líquido estimado |
R$ 7.000,00 |
R$ 2.000,00 |
|
Mercadorias para revenda |
R$ 5.000,00 |
R$ 1.000,00 |
|
Custos necessários para a venda |
R$ 2.150,00 |
R$ 400,00 |
Informações adicionais:
• Não existem estoques iniciais de nenhuma das mercadorias.
• Os estoques estão registrados pelo custo de aquisição.
• As mercadorias são avaliadas separadamente.
Considerando somente as informações apresentadas e o disposto na NBC TG 16 (R2) – Estoques, o valor de Perdas Estimadas para Redução ao Valor Recuperável e o valor de Estoques de Mercadorias para Revenda, assinale a composição do valor contábil líquido de cada tipo de mercadoria em 31/12/2021.
78
Q10000799
Perícia Contábil > Perícia em Conjunto (Relação entre perito assistente e do Juízo)
Ano: 2025.1
Banca: FGV Conhecimento
Prova: Prova 2025.1
Julgue as afirmativas a seguir, com base na NBC TP 01 (R1) - PERÍCIA CONTÁBIL.
I. Concluídos os trabalhos periciais, o perito nomeado deve apresentar laudo pericial contábil, e o assistente técnico deve oferecer seu parecer pericial contábil, obedecendo aos respectivos prazos legais e/ou contratuais.
II. O assistente técnico não pode validar o laudo pericial quando o documento tiver sido elaborado por leigo ou profissional de outra área, devendo, nesse caso, oferecer o parecer pericial contábil sobre a matéria periciada.
III. Mesmo quando assinado em conjunto por peritos, a responsabilidade acerca do laudo pericial contábil é exclusiva do perito nomeado, não sendo passível a assunção de responsabilidade solidária pelos demais peritos assinantes no documento.
IV. As respostas aos quesitos devem ser objetivas, completas e não lacônicas.
Estão corretas as afirmativas
79
Q10000314
Contabilidade Geral > Goodwil, mais valia, compra vantajosa
Ano: 2021.1
Banca: Consulplan
Prova: Prova 2021.1
Em 04/01/2021, a Companhia A S.A. adquiriu 100% de participação na Companhia B S.A. Os ativos identificáveis adquiridos e os passivos assumidos constam no Balanço Patrimonial apresentado por B, considerado para fins de fechamento do negócio.
|
COMPANHIA B S.A. BALANÇO PATRIMONIAL ENCERRADO EM 31/12/2020 |
|||
|
ATIVO |
60.917.597 |
PASSIVO |
60.917.597 |
|
ATIVO CIRCULANTE |
19.651.948 |
PASSIVO CIRCULANTE |
16.159.586 |
|
CAIXA |
6.758.927 |
FORNECEDORES |
7.774.205 |
|
APLICAÇÕES FINANCEIRAS |
2.520.648 |
SALÁRIOS E ENCARGOS SOCIAIS |
3.294.356 |
|
DUPLICATAS A RECEBER |
4.514.663 |
OBRIGAÇÕES FISCAIS |
2.226.620 |
|
ESTOQUES DE MERCADORIAS PARA REVENDA |
5.857.710 |
EMPRÉSTIMOS A PAGAR |
2.864.405 |
|
ATIVO NÃO CIRCULANTE |
41.265.649 |
PASSIVO NÃO CIRCULANTE |
17.370.903 |
|
ATIVO REALIZÁVEL A LONGO PRAZO |
6.628.545 |
EMPRÉSTIMOS A PAGAR |
17.370.903 |
|
IMOBILIZADO |
8.637.104 |
|
|
|
INTANGÍVEL |
26.000.000 |
PATRIMÔNIO LÍQUIDO |
27.387.108 |
|
|
|
CAPITAL SUBSCRITO |
16.877.999 |
|
|
|
RESERVAS DE CAPITAL |
2.803.312 |
|
|
|
RESERVAS DE LUCROS |
2.120.166 |
|
|
|
AJUSTES DE AVALIAÇÃO PATRIMONIAL |
5.585.631 |
Outras informações:
- Antes da aquisição as companhias não tinham qualquer tipo de participação/relação uma com a
- A contraprestação transferida em troca do controle de B foi de R$ 387.108,00 em dinheiro.
- A Companhia A A. mensurou os ativos identificáveis adquiridos e os passivos assumidos de B pelos respectivos valores justos da data da aquisição (04/01/2021). A única divergência encontrada em relação ao respectivo valor contábil foi no Ativo Imobilizado, o qual foi avaliado ao valor justo de R$ 10.637.104,00.
Considerando somente as informações apresentadas e a NBC TG 15 (R4) Combinação de negócios, na data da aquisição, a Companhia A S.A. deveria reconhecer:
80
Q10000099
Língua Portuguesa Aplicada > Interpretação
Ano: 2018.2
Banca: Consulplan
Prova: Prova 2018.2
Texto I
Um dos estudantes levantou a mão. Embora compreendesse perfeitamente que não se podia permitir que pessoas de casta inferior desperdiçassem o tempo da Comunidade com livros e que havia sempre o perigo de lerem coisas que provocassem o indesejável descondicionamento de algum dos seus reflexos... enfim, ele não conseguia entender o referente às flores. Por que se dar ao trabalho de tornar psicologicamente impossível aos Deltas o amor às flores?
[...]
– As flores do campo e as paisagens, advertiu, têm um grave-defeito: são gratuitas. O amor à natureza não estimula a atividade de nenhuma fábrica. Decidiu-se que era preciso aboli-lo, pelo menos nas classes baixas; abolir o amor à natureza [...]
(HUXLEY, Aldous. Admirável Mundo Novo, p. 22, 1946.)
Texto II
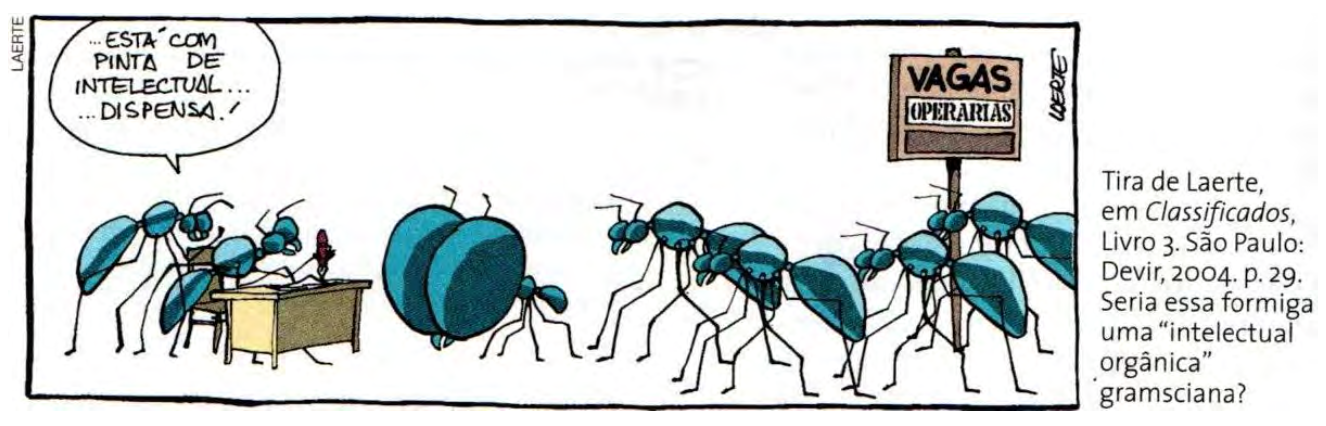
A partir de uma comparação entre os textos I e II, e considerando-se uma possível reflexão advinda do texto I acerca de um comportamento social, depreende-se que o texto II constitui