
A Sociedade Empresária vendeu, no exercício de 2016, matéria-prima para sua controladora por R$ 500.000,00, apurando um lucro na operação de R$ 180.000,00. Em 31/12/16, a controladora possuía em seus estoques 30% das matérias-primas negociadas. Com base nestas informações, em 31/12/16, o ajuste referente a lucros não realizados para fins de cálculo da Equivalência Patrimonial na Controlada era de:
21
Q10000202
Contabilidade Geral > Lucros não realizados
Ano: 2020.1
Banca: Consulplan
Prova: Prova 2020.1
Comentários
CARREGAR MAIS COMENTÁRIOS
22
Q10000209
Contabilidade Geral > NBC TG 29 (R2) – Ativos Biológicos
Ano: 2020.1
Banca: Consulplan
Prova: Prova 2020.1
Determinada Sociedade Empresária produtora de celulose possui plantação própria de eucaliptos de onde são extraídos a matéria-prima para o processo produtivo. Em 09/2017 recebeu uma encomenda e, para atendê-la, além das 400 toneladas que tem disponível para produção da celulose, precisou comprar de terceiros outras 200 toneladas de matéria-prima in natura, a fim de atender à encomenda. No mês, momento da colheita da sua produção e na compra de madeira de terceiros, o valor justo da plantação apurado era de 85,00/tonelada e o valor de aquisição de terceiros foi de 75,00/tonelada. Considerando a existência de mercado organizado e que a sociedade irá aplicar, para fins de avaliação e mensuração, o disposto na NBC TG 29 (R2) – Ativos Biológicos, o valor total do custo da matéria-prima a ser utilizado na produção será de:
23
Q10000960
Default > Default
Ano: 2025.2
Banca: FGV Conhecimento
Prova: Prova 2025.2
De acordo com a NBC TG ESTRUTURA CONCEITUAL - ESTRUTURA CONCEITUAL PARA RELATÓRIO FINANCEIRO, com relação às
implicações das características qualitativas para a escolha da base de mensuração, avalie as afirmativas a seguir e assinale (V)
para a verdadeira e (F) para a falsa.
( ) Utilizar consistentemente as mesmas bases de mensuração para os mesmos itens, seja de período a período, na entidade
que reporta ou em um único período para diferentes entidades, prejudica a comparabilidade das demonstrações.
( ) A mudança na base de mensuração pode tornar as demonstrações contábeis menos compreensíveis. Contudo, a mudança
pode ser justificada se outros fatores compensarem a redução na compreensibilidade, por exemplo, se a mudança resulta
em informações mais relevantes.
( ) A verificação é melhorada utilizando-se bases de mensuração que resultam em avaliações que podem ser
independentemente corroboradas diretamente, por exemplo, observando os preços, ou indiretamente, por exemplo,
verificando dados de entrada de modelo.
As afirmativas são, respectivamente,
24
Q10000029
Contabilidade de Custos > Custeio Padrão
Ano: 2018.1
Banca: Consulplan
Prova: Prova 2018.1
Uma indústria produz apenas um produto e utiliza apenas uma matéria-prima em sua fabricação. A equipe de Contabilidade Gerencial efetua mensalmente uma confrontação entre o custo real e o custo padrão. A análise da variação (desvio) ocorrida entre o custo padrão e o custo real da matéria-prima é parte relevante do controle de custos. A análise da variação é feita seguindo os parâmetros ilustrados na figura a seguir.
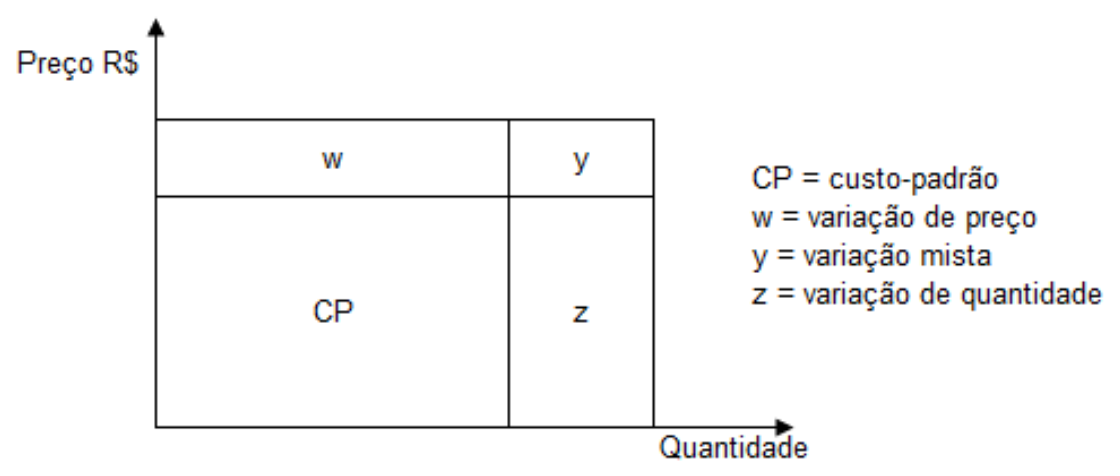
O custo-padrão da matéria-prima para uma unidade do produto é dado por: CP (Matéria-Prima) =1.100 kg x R$ 150,00/kg = R$ 165.000,00. Para o mês de maio de 2018, a indústria apurou que o custo da matéria-prima para uma unidade do produto foi igual a R$ 198.000,00. Sabe-se que em maio de 2018 o preço da matéria sofreu um aumento de 10% em relação ao padrão e que a quantidade real por unidade de produto foi igual a 1.200 kg.
Considerando-se apenas as informações apresentadas, a variação (desvio) desfavorável no custo matéria-prima no mês de maio de 2018 devido ao aumento no preço foi de:
25
Q10000782
Contabilidade Geral > Balanço consolidado
Ano: 2025.1
Banca: FGV Conhecimento
Prova: Prova 2025.1
A companhia investidora Alfa S.A., obrigada legalmente a elaborar demonstrações financeiras consolidadas, possui a seguinte participação societária nas empresas:
|
Investida |
% de participação de Alfa S.A. |
PL da investida em 31/12/2023 |
|
Kappa (controlada) |
90 |
R$ 1.000.000,00 |
|
Sigma (controlada) |
70 |
R$ 700.000,00 |
|
Zeta (coligada) |
25 |
R$ 600.000,00 |
|
Delta (sem influência significativa) |
15 |
R$ 900.000,00 |
Com base exclusivamente nas informações acima, o montante registrado na conta de participação de acionistas não controladores no balanço consolidado da investidora Alfa S.A. em 31/12/2023 deverá ser de
26
Q10000319
Contabilidade de Custos > Custeio por ordem e por processo (Teoria)
Ano: 2021.1
Banca: Consulplan
Prova: Prova 2021.1
O objetivo dos sistemas de acumulação de custos é identificar e acumular os custos fabris aos produtos no decorrer da produção, ou seja, é determinar o valor destes, levando-se em conta a forma de organização produtiva das empresas. Assim, os dois sistemas básicos de acumulação de custos que se destinam a custear produtos e serviços são os seguintes: o sistema de custeamento por ordem de produção e o sistema de custeamento por processo. São características para adoção do sistema de acumulação por ordem, quanto ao:
I. Volume de produção: ocorre em pequenos volumes ou volume unitário e não com grandes volumes em série.
II. Modo de controlar a produção: se dá por meio do processo (centro de custo, departamento).
III. Processo de fabricação: ocorre de forma contínua.
IV. Cálculo do custo unitário: é obtido através da razão entre o custo total da ordem e as quantidades produzidas.
V. Produto fabricado: se dá com produtos homogêneos.
Está correto o que se afirma apenas em
27
Q10000235
Contabilidade Gerencial > Positivismo e o Patrimonialismo
Ano: 2020.1
Banca: Consulplan
Prova: Prova 2020.1
A Itália foi o país em que seus pensadores tiveram um papel importante no desenvolvimento da Contabilidade na Europa e, posteriormente, no mundo, pelo desenvolvimento das primeiras escolas da Contabilidade, elevando esta à categoria de ciência. Diante do estudo das escolas na história da Contabilidade, podemos afirmar que a Teoria da Escola Europeia que acomoda o Controlismo, o Positivismo e o Patrimonialismo é a Teoria:
28
Q10000396
Auditoria Contábil > Fraude
Ano: 2021.2
Banca: Consulplan
Prova: Prova 2021.2
Os Arts. 171 a 179 do Decreto-Lei nº 2848 de 1940 (Código Penal Brasileiro) versam sobre estelionato e outras fraudes. São inúmeros os tipos de fraudes e catastróficos os impactos causados à instituição vitimada e à sociedade. A fraude é um risco classificado no grupo de risco operacional, pois, habitualmente, ocorre em virtude de adulteração de controles, descumprimento e/ou interpretação discricionária tendenciosa de procedimentos contábeis, desvio de valores, divulgação ilegal de informações etc. Como resultados de estudos feitos, no Brasil, em determinado ano, foram elaborados os gráficos dispostos nas figuras 1, 2 e 3 a seguir:
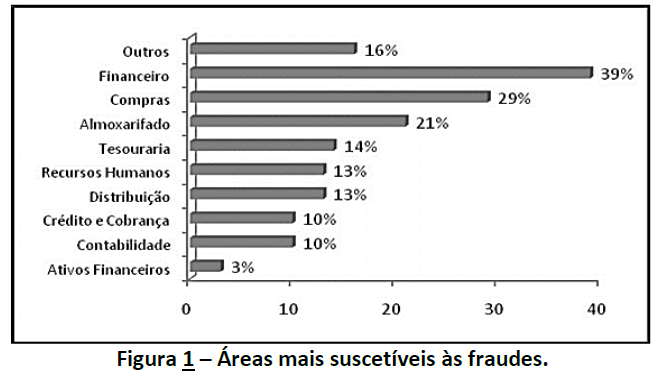
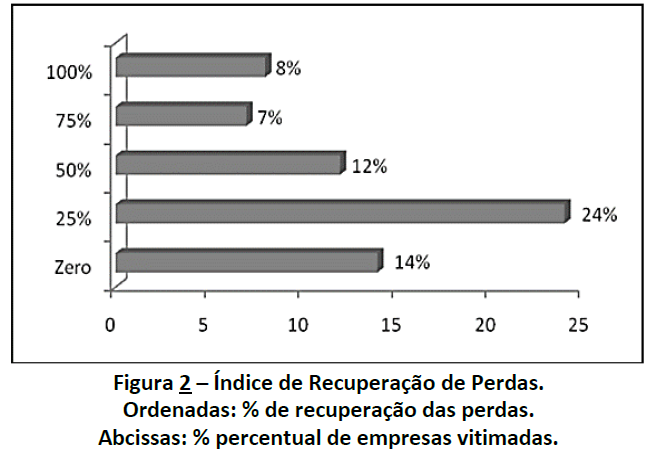
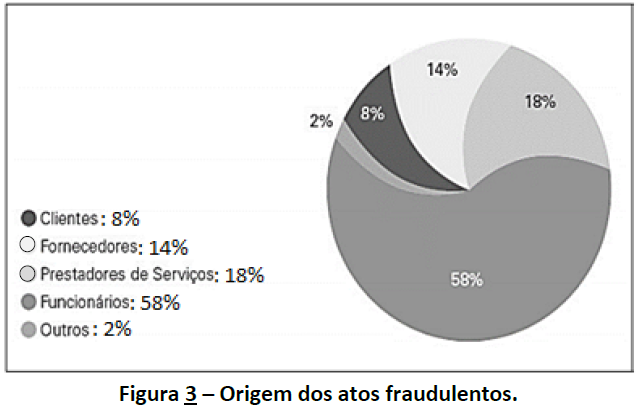
Considerando os conhecimentos contábeis sobre as áreas de uma empresa/organização/instituição, bem como a inter- pretação dos dados divulgados nas figuras anteriores, resultantes dos estudos realizados, um auditor chegará às seguintes conclusões, EXCETO:
29
Q10000245
Auditoria Contábil > Tipo de procedimento
Ano: 2020.1
Banca: Consulplan
Prova: Prova 2020.1
O auditor independente da Cia. Feliz Dia elaborou a seguinte tabela para analisar a evolução das receitas faturadas pela empresa ao longo dos meses; observe.
|
JAN |
FEV |
MAR |
ABR |
MAI |
JUN |
|
10.000,00 |
10.500,00 |
11.000,00 |
12.500,00 |
13.000,00 |
13.500,00 |
|
100% |
105% |
110% |
125% |
130% |
135% |
|
|
|||||
|
JUL |
AGO |
SET |
OUT |
NOV |
DEZ |
|
4.000,00 |
14.500,00 |
15.000,00 |
15.500,00 |
16.000,00 |
16.500,00 |
|
40% |
145% |
150% |
155% |
160% |
165% |
Considerando o disposto na NBC TA 330, qual o tipo de procedimento que utiliza o apresentado como uma de suas ferramentas?
30
Q10000355
Demonstrações Contábeis > DRA - Demonstração do Resultado Abrangente
Ano: 2021.2
Banca: Consulplan
Prova: Prova 2021.2
Determinada empresa S.A. apresentou as seguintes movimentações obtidas na demonstração das mutações do patrimônio líquido:
|
Dividendos propostos e pagos no exercício |
R$ 5.400,00 |
|
Perdas atuariais em planos de pensão com benefício definido |
R$ 480,00 |
|
Constituição de reservas de lucro |
R$ 780,00 |
|
Ações em tesouraria vendidas |
R$ 600,00 |
|
Perdas em conversão de demonstrações contábeis para o exterior |
R$ 270,00 |
|
Aumento de capital com reservas de capital |
R$ 330,00 |
|
Ações em tesouraria adquiridas |
R$ 70,00 |
|
Novas integralizações de capital |
R$ 14.490,00 |
|
Dispêndios com emissões de ações |
R$ 130,00 |
|
Lucro líquido do período |
R$ 15.600,00 |
|
Receitas não realizadas com instrumentos financeiros |
R$ 80,00 |
Considerando exclusivamente tais informações e, ainda, a NBC TG 26 (R1) – Apresentação das Demonstrações Contábeis, o total do resultado abrangente do período é: