
Em 2022, uma entidade tinha o seu desempenho financeiro analisado com base no Retorno sobre o Investimento. Em 2023, a administração da entidade determinou que o seu desempenho passasse a ser avaliado com base no EVA (Valor Econômico Agregado).
Uma vantagem dessa substituição é a incorporação, na avaliação,
151
Q10000795
Controladoria > Valor econômico agregado (EVA)
Ano: 2025.1
Banca: FGV Conhecimento
Prova: Prova 2025.1
Comentários
CARREGAR MAIS COMENTÁRIOS
152
Q10000768
Contabilidade Geral > NBC TG 25 - Provisões passivos contingentes e ativos contingentes
Ano: 2025.1
Banca: FGV Conhecimento
Prova: Prova 2025.1
De acordo com a NBC TG 25 (R2) - PROVISÕES, PASSIVOS CONTINGENTES E ATIVOS CONTINGENTES, provisão é um passivo de prazo incerto ou de valor incerto.
Considere que a sociedade empresária Beta tenha recebido laudo de seu advogado sobre um provável pagamento de processo trabalhista, entretanto com mensuração ainda não confiável.
Nesse caso, o seu reconhecimento nas demonstrações financeiras deve ser
153
Q10000721
Contabilidade Geral > Custo dos estoques
Ano: 2024.2
Banca: FGV Conhecimento
Prova: Prova 2024.2
Em 01/06/2024, uma joalheria adquiriu 40 anéis pelo valor unitário de R$ 800. O frete para a entrega e o seguro do transporte foram, respectivamente, de R$ 500 e R$ 1.600. Os valores foram pagos à vista pela joalheria.
O custo do estoque no balanço patrimonial da joalheria, antes do início das vendas, é de
154
Q10000800
Perícia Contábil > Impedimento e Suspeição
Ano: 2025.1
Banca: FGV Conhecimento
Prova: Prova 2025.1
A Norma Brasileira de Contabilidade Profissional – Perito (NBC PP 01) estabelece as diretrizes e os requisitos para a atuação dos contadores como peritos, incluindo qualificações, deveres, responsabilidades, normas de conduta e as situações que podem acarretar impedimento ou suspeição.
Analise as afirmativas a seguir, com base na NBC PP 01, e assinale (V) para a afirmativa verdadeira e (F) para a falsa.
( ) Em casos de impedimento ou suspeição, o perito contábil tem a opção de continuar no caso desde que obtenha o consentimento expresso de todas as partes envolvidas e da autoridade competente.
( ) A NBC PP 01 permite que o perito utilize documentos externos aos autos processuais como elementos de prova, desde que previamente acordado com as partes e autorizado pelo juiz ou autoridade competente.
( ) O perito contábil deve elaborar a proposta de honorários periciais considerando não apenas os custos e o tempo necessário para a execução dos trabalhos, mas também levando em conta a relevância e o risco envolvidos no objeto da perícia.
As afirmativas são, respectivamente,
155
Q10000585
Demonstrações Contábeis > Resultado do Exercício (DRE)
Ano: 2023.2
Banca: Consulplan
Prova: Prova 2023.2
Uma sociedade empresária apresentou as seguintes operações referentes ao mês de maio/2023:
|
Consumo de energia elétrica |
R$ 500,00 |
Material de expediente Consumido |
R$ 300,00 |
|
Custo dos serviços prestados |
R$ 2.600,00 |
Receita de aplicações financeiras |
R$ 600,00 |
|
Distribuição de lucros aos sócios |
R$ 8.000,00 |
Salários e Ordenados |
R$ 1.000,00 |
|
Aumento do Capital Social pelos sócios |
R$ 10.000,00 |
Receita de serviços (à vista) |
R$ 5.000,00 |
Considerando as informações apresentadas e o disposto na NBC TG – Estrutura Conceitual Básica, na NBC TG 26 – Apresenta- ção das Demonstrações Contábeis e na Lei nº 6.404/1976, o resultado operacional (lucro ou prejuízo), somente do mês de maio/2023, corresponde a:
156
Q10001026
Default > Default
Ano: 2026.1
Banca: FGV Conhecimento
Prova: Prova 2026.1
Uma empresa possuía, em seu ativo imobilizado, um prédio, classificado como de uso administrativo. O valor de custo desse
ativo era R$ 500.000,00, sua vida útil estimada era de 20 anos e seu valor residual era R$ 100.000,00.
Após 5 anos, no dia 05/01/2025, a empresa classificou esse prédio como ativo não circulante mantido para venda, pois concluiu
que o seu valor contábil seria recuperado, principalmente, por meio de transação de venda em vez do uso contínuo.
Além disso, todos os requisitos da NBC TG 31 (R4) – ATIVO NÃO CIRCULANTE MANTIDO PARA VENDA E OPERAÇÃO
DESCONTINUADA haviam sido cumpridos para essa classificação. No entanto, um ano após a classificação, no dia 05/01/2026,
a empresa desistiu da venda e voltou a classificar o prédio como seu ativo imobilizado.
O contador apurou adicionalmente as seguintes informações:
- Valor justo do prédio em 05/01/2025: R$ 500.000,00;
- Despesas de vendas em 05/01/2025: R$ 50.000,00;
- Valor em uso do prédio em 05/01/2025: R$ 300.000,00;
- Valor justo do prédio em 05/01/2026: R$ 450.000,00;
- Despesas de vendas em 05/01/2026: R$ 45.000,00;
- Valor em uso do prédio em 05/01/2026: R$ 420.000,00.
Com base exclusivamente nos dados apresentados, a empresa deve mensurar o prédio na classificação como ativo imobilizado
em 05/01/2026 pelo seguinte valor:
157
Q10000437
Legislação e Ética Profissional > Conflito de interesses
Ano: 2022.1
Banca: Consulplan
Prova: Prova 2022.1
De acordo com a NBC PG 200 (R1), o profissional da contabilidade não deve permitir que conflito de interesses com- prometa o julgamento profissional ou comercial. São exemplos de circunstâncias que envolvem o profissional da conta- bilidade e que podem gerar conflito de interesses, EXCETO:
158
Q10000347
Perícia Contábil > Haveres de sócio
Ano: 2021.1
Banca: Consulplan
Prova: Prova 2021.1
Em janeiro de 2021, João Perito foi nomeado para a apuração de haveres da empresa SS Ltda., tendo a perícia o objetivo de determinar o valor do Patrimônio Líquido, para fins de pagamento dos haveres ao sócio minoritário Luiz de Souza, que detém 20% das quotas do capital da empresa e está se retirando da mesma. Durante os procedimentos, foi constatado que:
• De acordo com o contrato social da empresa, a distribuição dos lucros é proporcional ao capital social;
• O sócio citado já integralizou totalmente a sua participação no capital social;
• Não há saldo de pró-labore a receber em favor do sócio;
• Não há outros créditos ou débitos a receber e/ou a pagar do sócio;
• O Balanço Patrimonial elaborado em 31/12/2020 apresentava os seguintes saldos:
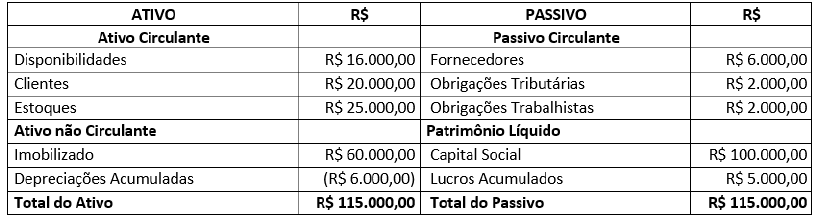
• Não foram encontrados registros contábeis dos seguintes itens: Despesas diversas (água, luz, outras) referentes ao exercício de 2020 a serem pagas em 2021 – R$ 1.000,00; Provisão de férias com 1/3 constitucional e os respectivos encargos sociais referentes ao exercício de 2020 – R$ 500,00; Venda realizada à vista durante o exercício de 2020 – R$ 5.000,00; Baixa de estoque em 2020 referente à venda não contabilizada – R$ 2.000,00;
• Os demais elementos ativos e passivos estão corretamente classificados e avaliados.
Considerando somente as informações apresentadas no laudo, o perito concluirá que os haveres do sócio Luiz de Souza, em 31/12/2020, na empresa SS Ltda., correspondem a:
159
Q10000051
Contabilidade Geral > NBC TG 01 – Redução ao valor recuperável de ativos
Ano: 2018.2
Banca: Consulplan
Prova: Prova 2018.2
O Balanço Patrimonial da Sociedade Empresária Alfa, encerrado em 31/12/2016, apresentava um ativo imobilizado reconhecido ao valor contábil de R$ 80.000,00. Em 31/12/2017, a Sociedade Empresária Alfa encontrou indicações observáveis de que o valor desse ativo imobilizado diminuiu significativamente ao longo do ano de 2017, mais do que seria de se esperar como resultado da passagem do tempo ou do seu uso normal. Ademais, a Sociedade Empresária Alfa tinha evidências disponíveis, provenientes de seus relatórios internos, indicando que o desempenho econômico desse ativo imobilizado seria pior que o esperado. Sabendo disso, a Sociedade Empresária Alfa, em 31/12/2017, reconheceu a perda por desvalorização desse ativo imobilizado, assegurando que ele estivesse registrado contabilmente por valor que não excedesse seu valor de recuperação.
Informações complementares levantadas sobre esse ativo imobilizado:
- Em 31/12/2007, as expectativas de mercado para o valor justo desse ativo foram dadas pelos fluxos de caixa futuros líquidos de despesas de alienação, sendo: Ano 2018 R$ 30.000,00; Ano 2019 R$ 20.000,00; Ano 2020 R$ 30.000,00.
- Os fluxos de caixa futuros líquidos de despesas de alienação foram determinados com base no valor indicado pelas expectativas de mercado, em 31/12/2017, em relação à vida útil remanescente de 3 anos para esse ativo.
- Em 31/12/2017, a taxa de desconto que refletia avaliações de mercado sobre o valor do dinheiro no tempo e dos riscos específicos desse ativo imobilizado era de 12% ao ano.
- Em 31/12/2017, a expetativa era que, ao final de sua vida útil remanescente, o ativo teria valor residual igual a zero.
Considerando-se somente as informações apresentadas e a NBC TG 01 (R4) – Redução ao valor recuperável de ativos e NBC TG 46 (R2) – Mensuração do valor justo, assinale, entre as alternativas a seguir, aquela com o valor que mais se aproxima da perda por desvalorização do ativo imobilizado que a Sociedade Empresária Alfa reconheceu contabilmente em 31/12/2017. Considere ainda que se tratou de um ativo individual e que ele não havia sofrido nenhum tipo de reavaliação.
160
Q10001034
Default > Default
Ano: 2026.1
Banca: FGV Conhecimento
Prova: Prova 2026.1
Uma joalheria vende relógios por R$ 300,00 cada. O custo variável do relógio é de R$ 170,00, e o ponto de equilíbrio contábil
da loja é de 500 unidades.
Os administradores da loja decidiram aumentar o preço dos relógios para R$ 330,00, a partir do segundo semestre de 2026.
Considerando que os custos fixos e variáveis permanecerão iguais, o ponto de equilíbrio da loja, após esse aumento, será de