
Uma Sociedade Industrial S.A. contratou um arrendamento financeiro de uma máquina para a utilização em sua linha produtiva. O pagamento será realizado em 18 parcelas mensais de R$ 12.550,00. O contrato de utilização se iniciou no dia 01/12/2020, sobre uma taxa implícita de juros de 0,8% a.m. Valor presente das parcelas em 01/12/2020: R$ 209.610,10. Vida útil do equipamento na linha produtiva dessa indústria: 5 anos. Valor residual esperado da máquina: R$ 22.000,00. Considerando exclusivamente as informações apresentadas, o total de despesas decorrentes desse contrato de arrendamento a serem apropriadas no encerramento do exercício de 2020 será de, aproximada- mente:
601
Q10000305
Contabilidade Geral > Arrendamento Mercantil - Cálculo Valor Presente
Ano: 2021.1
Banca: Consulplan
Prova: Prova 2021.1
Comentários
CARREGAR MAIS COMENTÁRIOS
602
Q10000624
Contabilidade Geral > Reservas de Capital
Ano: 2024.1
Banca: FGV Conhecimento
Prova: Prova 2024.1 Brasil
De acordo com a Lei no 6.404/76, em uma sociedade empresária, as Reservas de Capital poderão ser utilizadas para absorver prejuízos quando
603
Q10000796
Controladoria > Plano/Planejamento Estratégico
Ano: 2025.1
Banca: FGV Conhecimento
Prova: Prova 2025.1
A Administração de uma empresa, na elaboração de seu plano estratégico, deve, na medida do possível, observar alguns aspectos de formalidade necessários dado a sua relevância e seu impacto nas operações da empresa.
A respeito desse tema, avalie as afirmativas a seguir e assinale (V) para a verdadeira e (F) para a falsa.
( ) O Plano Estratégico deve ser executado pela Controladoria sob o comando da alta administração da empresa. ( ) Uma vez elaborado e aprovado, o Plano Estratégico não deve ser alterado ou ajustado.
( ) Planejamento Estratégico é a atividade que se ocupa da implementação do Plano Estratégico e assegura que os recursos necessários foram obtidos e também que estão sendo usados de maneira eficiente.
( ) A elaboração de um Planejamento Estratégico deve levar em consideração que todas as decisões são interdependentes, sejam elas simples ou complexas. Assim, um dos principais desafios dessa atividade é um ajustamento dessa cadeia sistêmica de decisões e a avaliação de suas consequências.
As afirmativas são, respectivamente,
604
Q10000441
Contabilidade Geral > NBC TG 16 (R2) - Estoques
Ano: 2022.1
Banca: Consulplan
Prova: Prova 2022.1
A empresa Fonte Eterna Ltda. é uma varejista do ramo de roupas e calçados, e os estoques de mercadorias são o item mais importante de seu patrimônio. Josué, o contador da empresa, está sempre atento às mudanças nas Normas Brasi- leiras de Contabilidade, a fim de evidenciar este importante componente do Balanço Patrimonial da forma mais fide- digna possível. Com base na NBC que rege o assunto, a NBC TG 16 (R2), assinale a afirmativa INCORRETA.
605
Q10000779
Contabilidade Geral > Regime de Competência
Ano: 2025.1
Banca: FGV Conhecimento
Prova: Prova 2025.1
A empresa ABC S.A. comprou materiais, em agosto de X1, com a finalidade de utilizá-los em suas atividades.
O pagamento foi realizado em novembro de X1, e os materiais foram utilizados na prestação de serviços em setembro de X1.
Esses materiais devem ser reconhecidos como despesa no mês de
606
Q10000375
Contabilidade Gerencial > Ciclo Operacional
Ano: 2021.2
Banca: Consulplan
Prova: Prova 2021.2
Utilizando-se os indicadores de atividade da Contabilidade Gerencial, podemos construir um indicador em número de dias do prazo médio, em que se desenvolve todo o processo produtivo, comercial e financeiro da empresa. Encontre os dias do ciclo operacional e financeiro de uma determinada empresa, a partir dos dados a seguir:
• Prazo médio de recebimento: 50 dias;
• Prazo médio de estocagem: 120 dias; e,
• Prazo médio de pagamento: 36 dias.
É possível concluir que os dias do ciclo operacional e do ciclo financeiro da empresa são, respectivamente:
607
Q10000696
Controladoria > Compilance (Organização empresarial)
Ano: 2024.1
Banca: FGV Conhecimento
Prova: Prova 2024.1 RS
Em relação à estrutura de compliance de uma empresa, avalie se as seguintes afirmativas estão corretas.
I. Visa à redução de riscos.
II. Sua adoção melhora a transparência do negócio.
III. Preserva os controles éticos e de sustentabilidade corporativa.
Está correto o que se afirma em
608
Q10000332
Matemática Financeira e Estatística > Taxa equivalente
Ano: 2021.1
Banca: Consulplan
Prova: Prova 2021.1
Uma aplicação financeira remunera em 6% a.s. o capital investido, de forma composta. Na data da aplicação, é cobrada e efetivamente debitada uma taxa de serviço de 1% sobre o capital investido. Assinale, a seguir, o montante final de uma aplicação de R$ 1.500,00 investido por 5 meses.
609
Q10000396
Auditoria Contábil > Fraude
Ano: 2021.2
Banca: Consulplan
Prova: Prova 2021.2
Os Arts. 171 a 179 do Decreto-Lei nº 2848 de 1940 (Código Penal Brasileiro) versam sobre estelionato e outras fraudes. São inúmeros os tipos de fraudes e catastróficos os impactos causados à instituição vitimada e à sociedade. A fraude é um risco classificado no grupo de risco operacional, pois, habitualmente, ocorre em virtude de adulteração de controles, descumprimento e/ou interpretação discricionária tendenciosa de procedimentos contábeis, desvio de valores, divulgação ilegal de informações etc. Como resultados de estudos feitos, no Brasil, em determinado ano, foram elaborados os gráficos dispostos nas figuras 1, 2 e 3 a seguir:
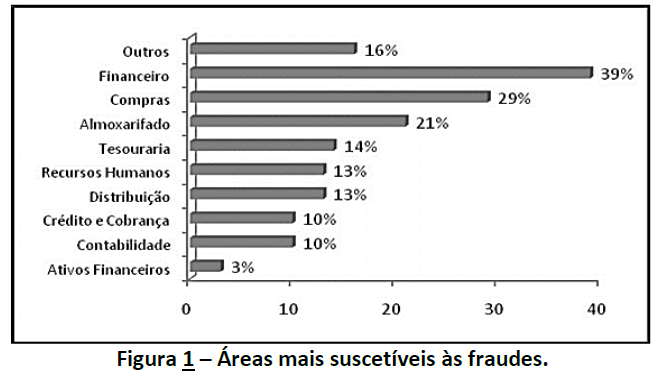
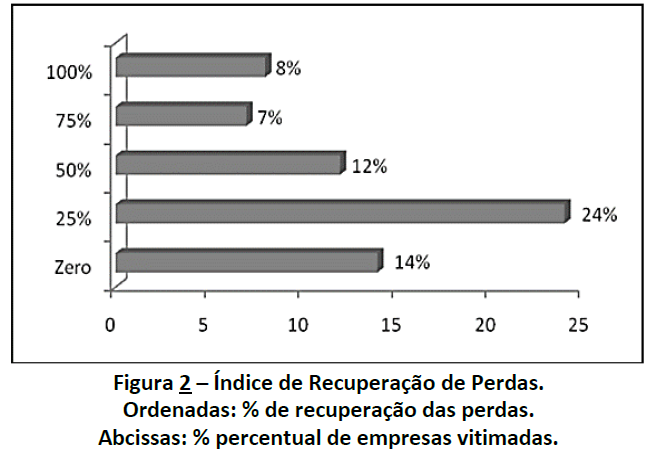
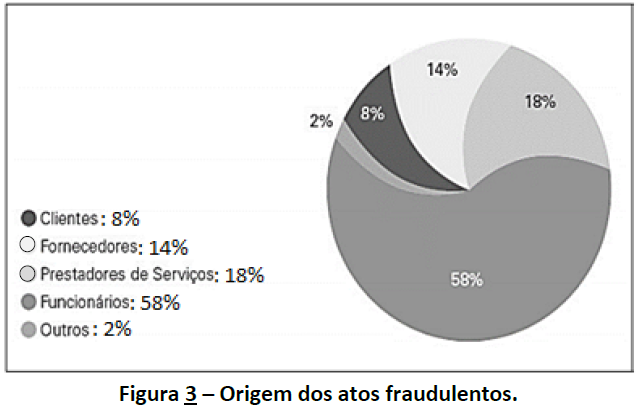
Considerando os conhecimentos contábeis sobre as áreas de uma empresa/organização/instituição, bem como a inter- pretação dos dados divulgados nas figuras anteriores, resultantes dos estudos realizados, um auditor chegará às seguintes conclusões, EXCETO:
610
Q10000491
Contabilidade Geral > Ativo Intangível
Ano: 2022.2
Banca: Consulplan
Prova: Prova 2022.2
A contabilidade é atividade tradicional no meio corporativo. Toda empresa necessita de um profissional de contabilidade para organizar e registrar adequadamente suas atividades. Para que os profissionais da área atuem de modo adequado, é necessário seguir diretrizes éticas e técnicas específicas. Portanto, faz-se necessário que referido profissional tenha conhecimento das disposições das Normas Brasileiras de Contabilidade. Considerando os procedimentos e critérios estabelecidos na NBC TG 1000 (R1) – Contabilidade para Pequenas e Médias Empresas e as disposições do Pronunciamento Técnico CPC 04 (R1) – Ativo Intangível, analise as afirmativas a seguir.
I. Ativo intangível é um ativo monetário não identificável e sem substância física.
II. Nos termos da NBC TG 1000 (R1) – Contabilidade para Pequenas e Médias Empresas, todos os ativos intangíveis devem ser considerados como tendo vida útil finita. Caso a vida útil do ativo intangível não puder ser estabelecida de forma confiável, a vida útil deve ser determinada com base na melhor estimativa da administração, mas não deve exceder a dez anos.
III. Nos termos do Pronunciamento Técnico CPC 04 (R1), Ativo Intangível com vida útil indefinida não deve ser amortizado.
IV. A vida útil de ativo intangível que não é amortizado não necessita ser revisada periodicamente.
Está correto o que se afirma apenas em