Considere a hipótese em que um profissional contábil, com inscrição principal no Conselho Regional de Contabilidade do Rio de Janeiro, tenha praticado ato destinado a fraudar rendas pública no Município de São Paulo. Considerando as normas da Resolução CFC nº 1.370/2011, a base territorial para instauração do processo administrativo de apuração da infração será:
901
Q10000040
Legislação e Ética Profissional > Base territorial para instauração do processo
Ano: 2018.1
Banca: Consulplan
Prova: Prova 2018.1
Comentários
CARREGAR MAIS COMENTÁRIOS
902
Q10000703
Matemática Financeira e Estatística > Estatística
Ano: 2024.2
Banca: FGV Conhecimento
Prova: Prova 2024.2
Um povoado tem 50 habitantes, dos quais 30 são do sexo feminino. Se duas pessoas diferentes desse povoado forem aleatoriamente escolhidas, a probabilidade de que ambas sejam do sexo feminino é aproximadamente igual a
903
Q10001070
Contabilidade Geral > Fatos contábeis
Ano: 2026.2
Banca: FGV Conhecimento
Prova: Prova 2026.2
A companhia Delta possuía, em 31/12/2025: numerário em caixa no valor de R$ 40.000,00; valores a receber de no valor de R$ 10.000,00 referentes a vendas entregues; e patrimônio líquido no valor de R$ 50.000,00.
Em janeiro de 2026, a diretoria da empresa aprovou a intenção de comprar novos equipamentos avaliados em R$ 30.000,00 no mês seguinte. Concomitantemente, a entidade firmou um contrato para serviços de manutenção, ainda não prestados, a terceiro, no valor de R$ 15.000,00. Nenhum valor foi recebido.
Por fim, a contabilidade reconheceu uma dívida de R$ 25.000,00 referente à compra de matérias-primas que já foram recebidas no estoque. O contador da companhia apura os totais monetários que cumprem, rigorosamente, as definições contábeis exigidas pela norma.
Em relação à classificação e à totalização dos elementos patrimoniais descritos, avalie se cada afirmativa a seguir é verdadeira (V) ou falsa (F).
I. O total de ativos da entidade soma R$ 80.000,00, uma vez que a intenção de aquisição futura dos equipamentos atende à definição normativa de recurso econômico presente controlado por evento passado.
II. O passivo da entidade totaliza estritamente R$ 25.000,00, caracterizando-se como a única obrigação presente de transferir um recurso econômico resultante da ocorrência de um evento já passado.
III. O contrato de manutenção firmado eleva as obrigações para R$ 40.000,00, pois a assinatura documental por si só caracteriza o recebimento de benefícios econômicos e o surgimento de um passivo imediato.
À luz das definições de ativos e passivos preconizadas pela NBC TG ESTRUTURA CONCEITUAL, está correto o que se afirma em
904
Q10000299
Língua Portuguesa Aplicada > Gramática
Ano: 2020.2
Banca: Consulplan
Prova: Prova 2020.2
Pandemia acelera digitalização dos micro e pequenos empreendedores
A pandemia acelerou os processos de migração dos micro e pequenos empreendedores para os meios digitais, mostrou uma pesquisa do Sebrae-SP.
O levantamento apontou que 22% deles passaram a usar plataformas on-line nos últimos meses, enquanto 60% que já utilizavam, intensificaram as operações virtuais.
É o caso do Henrique Kagohara, por exemplo, que está faturando 30% a mais do que no ano passado, devido à repaginada que ele e os seus sócios deram nos perfis da loja de pesca nas redes sociais. Com essa mudança, eles conseguiram conquistar mais 2,5 mil seguidores.
“A gente oferece o conteúdo, oferece como fazer a pescaria, onde fazer a pescaria. E, por trás disso, tem o produto que nós temos aqui e o nosso contato”, conta Henrique.
“A gente desperta o interesse da pessoa através do tipo de pescaria que ela anda pesquisando ou vendo nas redes sociais”.
No parque tecnológico de São José dos Campos (SJC), no interior de São Paulo, um projeto piloto ajudou donos de seis pequenas empresas a entrarem no mundo virtual, a partir do zero.
Empresas de tecnologia criaram páginas em redes sociais e em espaços de comércio on-line, além de treinarem os comerciantes para atualizar o conteúdo e melhorar a comunicação com os clientes.
“A diferença fundamental é que as imagens daquele produto [...] precisam ser tratadas”, diz Marcelo Nunes, coordenador do projeto.
“Eu preciso ter formas de pagamento, utilização de cartão, emissão de nota fiscal, eu preciso ter a logística depois de vender, como vou entregar. [...] Nós executamos isso para o cliente durante o processo da transformação”, acrescenta. A microempreendedora Clélia Rosângela Barros é uma das pessoas que participou da iniciativa. Ela entendeu que precisava perder o receio de usar a internet quando teve que fechar a ótica. Clélia ficou sem se comunicar com os seus
clientes e sem faturar.
Mas o projeto a ajudou a mudar essa situação e a empreendedora já vê o resultado, já que as vendas da sua loja chegaram a crescer pelo menos 5%.
“É um caminho sem volta, agora é só aprimorar, praticar”, diz Clélia.
(Disponível em: https://g1.globo.com/economia/pme/noticia/2020/12/21/pandemia-acelera-digitalizacao-dos-micro-e-pequenos-empreendedores.
ghtml. Acesso em: dezembro de 2020.)
De acordo com a tipologia textual apresentada, pode-se afirmar que a norma padrão da língua portuguesa é o nível adequado de linguagem a ser utilizado e empregado; deste modo, considere a estrutura linguística do título atribuído ao texto e assinale a consideração correta a respeito.
905
Q10000321
Contabilidade de Custos > Rateio
Ano: 2021.1
Banca: Consulplan
Prova: Prova 2021.1
A indústria Peças Veículos Automotores (PVA) realiza projetos, produção e venda de peças automobilísticas. O sistema de custeio da empresa aloca os Custos Indiretos de Fabricação (CIF) variáveis em cada contrato com base no rateio por horas-máquina. A empresa teve três contratos em 2020 e as horas-máquina foram atribuídas da seguinte maneira:
• MMC Motores = 500 h;
• RCR Motores = 3.000 h;
• FIRD Veículos = 1.500 h.
Sabendo-se que os Custos Indiretos de Fabricação (CIF) variáveis em 2020 foram de R$ 200.000,00, serão alocados para cada contrato, respectivamente:
906
Q10000002
Contabilidade Geral > Alterações Patrimoniais (Balanço Patrimonial)
Ano: 2018.1
Banca: Consulplan
Prova: Prova 2018.1
Observe a seguir as representações gráficas da situação patrimonial das empresas Alfa e Beta em dois momentos subsequentes.
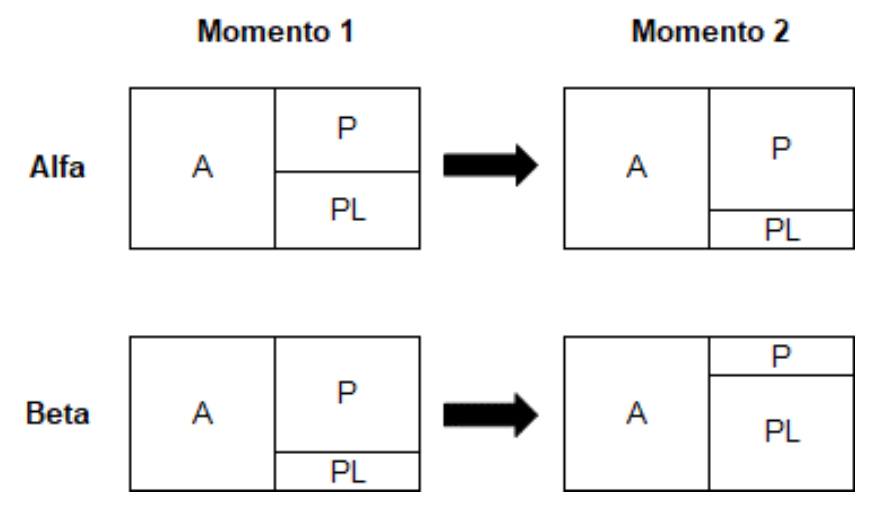
Considerando as modificações nos elementos básicos dos balanços patrimoniais representados anteriormente, marque V para as afirmativas verdadeiras e F para as falsas.
( ) No momento 2 a empresa Alfa reverteu um passivo contingente que estava anteriormente reconhecido no momento 1.
( ) No momento 2 a empresa Beta realizou uma operação de financiamento para aquisição de novos ativos.
( ) Ao contrário da empresa Alfa, a empresa Beta reduziu significativamente seu endividamento em relação ao Patrimônio Líquido.
A sequência está correta em
907
Q10000491
Contabilidade Geral > Ativo Intangível
Ano: 2022.2
Banca: Consulplan
Prova: Prova 2022.2
A contabilidade é atividade tradicional no meio corporativo. Toda empresa necessita de um profissional de contabilidade para organizar e registrar adequadamente suas atividades. Para que os profissionais da área atuem de modo adequado, é necessário seguir diretrizes éticas e técnicas específicas. Portanto, faz-se necessário que referido profissional tenha conhecimento das disposições das Normas Brasileiras de Contabilidade. Considerando os procedimentos e critérios estabelecidos na NBC TG 1000 (R1) – Contabilidade para Pequenas e Médias Empresas e as disposições do Pronunciamento Técnico CPC 04 (R1) – Ativo Intangível, analise as afirmativas a seguir.
I. Ativo intangível é um ativo monetário não identificável e sem substância física.
II. Nos termos da NBC TG 1000 (R1) – Contabilidade para Pequenas e Médias Empresas, todos os ativos intangíveis devem ser considerados como tendo vida útil finita. Caso a vida útil do ativo intangível não puder ser estabelecida de forma confiável, a vida útil deve ser determinada com base na melhor estimativa da administração, mas não deve exceder a dez anos.
III. Nos termos do Pronunciamento Técnico CPC 04 (R1), Ativo Intangível com vida útil indefinida não deve ser amortizado.
IV. A vida útil de ativo intangível que não é amortizado não necessita ser revisada periodicamente.
Está correto o que se afirma apenas em
908
Q10000413
Demonstrações Contábeis > DRE - demonstração do resultado do exercício
Ano: 2022.1
Banca: Consulplan
Prova: Prova 2022.1
Uma sociedade empresária registrou as seguintes transações no exercício social de 2021:
• Venda de Mercadorias por R$ 300.000,00, com incidência de tributos sobre o faturamento no valor de R$ 54.000,00.
• Cancelamento de parte da Venda de Mercadorias no valor de R$ 1.500,00.
• Custo das Mercadorias Vendidas no valor de R$ 150.000,00.
• Despesas comerciais incorridas no valor de R$ 15.000,00.
• Despesas administrativas incorridas no valor de R$ 38.000,00.
• Despesas financeiras incorridas no valor de R$ 6.500,00 e Receitas Financeiras realizadas no valor de R$ 16.000,00.
• Imposto de Renda e Contribuição Social incidentes sobre o lucro do exercício no valor de R$ 16.500,00.
Considerando somente as informações apresentadas e o disposto na NBC TG 26 (R5) – Apresentação das Demonstra- ções Contábeis, os valores do Resultado antes dos Tributos sobre o Lucro e do Resultado Líquido a serem evidenciados na Demonstração do Resultado em 31/12/2021 serão, respectivamente:
909
Q10000753
Matemática Financeira e Estatística > Cálculo de Probabilidade
Ano: 2025.1
Banca: FGV Conhecimento
Prova: Prova 2025.1
Uma caixa contém seis bolas brancas e quatro bolas azuis, todas de mesmo tamanho.
Se sortearmos ao acaso 3 dessas bolas, sem reposição, a probabilidade de que todas sejam brancas é igual a