Em relação a fundamentos de matemática financeira, avalie as afirmativas a seguir.
I. O conceito de taxas proporcionais está interligado ao regime de juros compostos, ao passo que o conceito de taxas equivalentes está interligado ao regime de juros simples.
II. Se a inflação do período analisado foi menor que zero, então a taxa real será maior que a taxa nominal.
III. Em uma mesma aplicação, se o período de capitalização for menor que uma unidade, o montante no regime de juros simples será maior que o montante no regime de juros compostos.
Está correto o que se afirma em
891
Q10000653
Matemática Financeira e Estatística > Juros simples , compostos e Tx equivalentes (Conceito)
Ano: 2024.1
Banca: FGV Conhecimento
Prova: Prova 2024.1 RS
Comentários
CARREGAR MAIS COMENTÁRIOS
892
Q10000741
Contabilidade Gerencial > Análise Horizontal
Ano: 2024.2
Banca: FGV Conhecimento
Prova: Prova 2024.2
Um analista realizou a análise horizontal do balanço patrimonial de dois supermercados com a finalidade de recomendar o investimento em um deles.
Um fato que pode ser constatado diretamente por meio dessa análise é
893
Q10000504
Contabilidade Geral > Fatos Contábeis (Saldo Grupo patrimonial)
Ano: 2023.1
Banca: Consulplan
Prova: Prova 2023.1
O balancete de verificação de uma sociedade empresária apresentava as seguintes contas patrimoniais e respectivos saldos em 31/12/2022:
|
Contas contábeis |
Saldo – R$ |
|
Disponibilidades |
40.000,00 |
|
Clientes |
140.000,00 |
|
Estoque |
180.000,00 |
|
Máquinas e equipamentos |
260.000,00 |
|
Depreciação acumulada |
(30.000,00) |
|
Empréstimos |
100.000,00 |
|
Fornecedores |
80.000,00 |
|
Salários a pagar |
50.000,00 |
|
Tributos a recolher |
14.000,00 |
|
Capital social |
300.000,00 |
|
Lucro ou prejuízo acumulado |
46.000,00 |
Antes do término do exercício social, a sociedade empresária realizou as seguintes transações em 31/12/2022:
• Compra de um veículo de R$ 80.000,00, financiado em 20 prestações mensais de R$ 5.000,00;
• Desconto de uma duplicata com valor nominal de R$ 10.000,00, com vencimento em 60 dias. A instituição financeira cobrou antecipadamente encargos financeiros de R$ 1.000,00;
• A sociedade empresária recebeu uma encomenda para venda de novos produtos, tendo recebido adiantamento do cliente no valor de R$ 7.000,00;
• Contratação de apólice de seguro para as máquinas e equipamentos, com vigência de 12 meses. O prêmio do seguro no valor de R$ 6.000,00 foi pago à vista;
• A fatura de R$ 10.000,00 de um determinado fornecedor foi paga com desconto de 10%.
Após as devidas contabilizações das transações listadas anteriormente, assinale a alternativa que apresenta o saldo correto em 31/12/2022:
894
Q10000401
Demonstrações Contábeis > DRE - Demonstração do Resultado (Resultado Antes dos Tributos)
Ano: 2022.1
Banca: Consulplan
Prova: Prova 2022.1
No mês de janeiro de 2022, a empresa A apresentou as seguintes transações:
• Dia 04: recebimento de R$ 25.000,00, em dinheiro, referente à receita de vendas de mercadorias realizadas no mês anterior.
• Dia 05: pagamento de R$ 15.000,00 para quitar obrigações registradas em Contas a Pagar no Passivo Circulante. Foram utilizados recursos de Caixa e Equivalentes de Caixa.
• Dia 05: compra de mercadorias para venda por R$ 30.000,00, em dinheiro.
• Dia 07: pagamento de R$ 23.000,00, em dinheiro, a fornecedores por compras de mercadorias para venda que foram realizadas no mês de novembro de 2021.
• Dia 12: venda de mercadorias ao valor líquido de R$ 40.000,00. Desse valor, os clientes pagaram 70% à vista e o restante (30%) deveria ser pago no mês de fevereiro de 2022.
• Dia 18: venda de mercadorias ao valor líquido de R$ 25.000,00, a prazo. O acordo estabelecia que o recebimento do valor dessa venda ocorreria em março de 2022.
Outras informações:
• Em janeiro de 2022, as Despesas Gerais e Administrativas reconhecidas foram de R$ 9.000,00. Desse valor, R$ 8.000,00 deveriam ser pagos em fevereiro de 2022 e o restante, R$ 1.000,00, se tratava de despesas de depreciação.
• O estoque inicial de mercadorias para venda no mês de janeiro de 2022 foi de R$ 27.000,00. A empresa encerrou o mês de janeiro de 2022 com R$ 23.000,00 em estoque de mercadorias para venda.
• O saldo inicial em Caixa e Equivalentes de Caixa no mês de janeiro de 2022 foi de R$ 53.000,00.
Considerando exclusivamente as informações apresentadas e de acordo com NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, ao encerrar o exercício do mês de janeiro em 31/01/2022, o Resultado Antes dos Tributos sobre o Lucro foi de:
895
Q10000691
Contabilidade Gerencial > Custo Perdido
Ano: 2024.1
Banca: FGV Conhecimento
Prova: Prova 2024.1 RS
Em janeiro de 2024, Camila estava planejando viajar a Paris, em junho. Em janeiro, Camila pagou antecipadamente os passeios e a hospedagem, que custaram R$2.000 e R$4.000, respectivamente. Os valores não eram reembolsáveis.
Em maio de 2024, Camila tentou comprar a sua passagem, que estava custando R$20.000. O valor era muito mais caro do que o esperado por ela. Deste modo, Camila desistiu de viajar.
Assinale a opção que indica o valor classificado como “custo perdido”, na situação.
896
Q10000385
Contabilidade Geral > DMPL (Deveria ter sido naulada)
Ano: 2021.2
Banca: Consulplan
Prova: Prova 2021.2
Uma sociedade empresária apresentou as seguintes informações sobre o Patrimônio Líquido, em 31/12/2020:
|
Saldos em 31/12/2020 |
R$ |
Movimentações em 2020 |
|
|
Capital Social |
R$ 100.000,00 |
Aumento de Capital Social |
R$ 25.000,00 |
|
Reservas de Capital e Ações em Tesouraria |
R$ 30.000,00 |
Gastos com Emissão de Ações |
R$ 5.000,00 |
|
Reservas de Lucros |
R$ 40.000,00 |
Ações em Tesouraria Adquiridas |
R$ 12.000,00 |
|
Lucros ou Prejuízos Acumulados |
R$ 60.000,00 |
Ações em Tesouraria Vendidas |
R$ 18.000,00 |
|
Outros Resultados Abrangentes |
R$ 10.000,00 |
Reversão de Reserva de Contingência |
R$ 15.000,00 |
|
Patrimônio Líquido Total |
R$ 240.000,00 |
Lucro Líquido do Período |
R$ 50.000,00 |
|
|
Constituição de Reservas |
R$ 10.000,00 |
|
|
Dividendos a Distribuir |
R$ 22.000,00 |
||
|
Ajustes de Instrumentos Financeiros |
R$ 6.000,00 |
||
|
Tributos s/ Ajustes de Instrumentos Finan- ceiros |
R$ 2.000,00 |
||
Considerando exclusivamente os dados apresentados, é correto afirmar que:
897
Q10000133
Teoria da Contabilidade > Escola Europeia de Contabilidade
Ano: 2019.1
Banca: Consulplan
Prova: Prova 2019.1
Ludícibus et al (2018) afirma que “o maior pesquisador e escritor sobre a Escola Europeia de Contabilidade foi Francisco D’Auria”. Ele abordou em seu livro “Primeiros Princípios de Contabilidade Pura”, as principais teorias que compõem a Escola Europeia de Contabilidade. Uma das principais teorias da Escola Europeia que considera a conta como o “centro de gravidade” da aplicação contábil, afirmando que ela é o raciocínio aritmético para medir a grandeza dos valores relacionados entre si e as pessoas é a teoria:
898
Q10000457
Contabilidade Geral > Cálculo Folha de Pagamento
Ano: 2022.2
Banca: Consulplan
Prova: Prova 2022.2
Uma sociedade empresária optante pelo Lucro Presumido tem um funcionário contratado pelo regime da CLT, em março de 2022, que não possui dependentes e sobre o qual foram apresentadas as seguintes informações referentes à sua remuneração:
|
Discriminação |
R$ |
|
Salário mensal |
2.200,00 |
|
Horas Extras + Descanso Semanal Remunerado sobre Horas Extras |
260,000 |
|
TOTAL |
2.460,00 |
As tabelas a seguir apresentam as bases de cálculo e as alíquotas de INSS e IRRF vigentes a partir de 1º de janeiro de 2022:
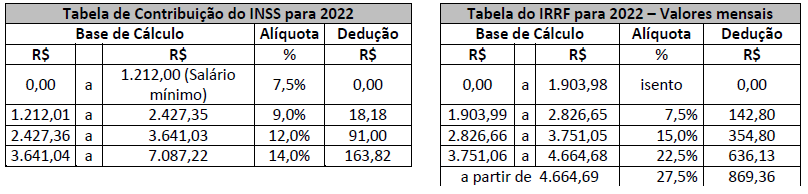
A tabela a seguir apresenta os percentuais em que está submetida a sociedade empresária para cálculo dos encargos sociais.
|
INSS – Encargos do Empregador |
|
|
Fundo de Previdência e Assistência Social – FPAS |
20,0% |
|
Contribuições para Terceiros |
5,8% |
|
Seguro Acidente de Trabalho – SAT (Já olvidados: Fator Acidentário de Prevenção – FAP e Risco de Acidente no Trabalho – RAT) |
2,0% |
|
TOTAL: |
27,8% |
|
Fundo de Garantia por Tempo de Serviço – FGTS |
8,0% |
Considerando exclusivamente as informações apresentadas, o valor da remuneração líquida do empregado e dos encargos sociais (parte da empresa) a serem pagos, referentes a março de 2022, correspondem, aproximadamente (para fins de simplificação), a:
899
Q10000029
Contabilidade de Custos > Custeio Padrão
Ano: 2018.1
Banca: Consulplan
Prova: Prova 2018.1
Uma indústria produz apenas um produto e utiliza apenas uma matéria-prima em sua fabricação. A equipe de Contabilidade Gerencial efetua mensalmente uma confrontação entre o custo real e o custo padrão. A análise da variação (desvio) ocorrida entre o custo padrão e o custo real da matéria-prima é parte relevante do controle de custos. A análise da variação é feita seguindo os parâmetros ilustrados na figura a seguir.
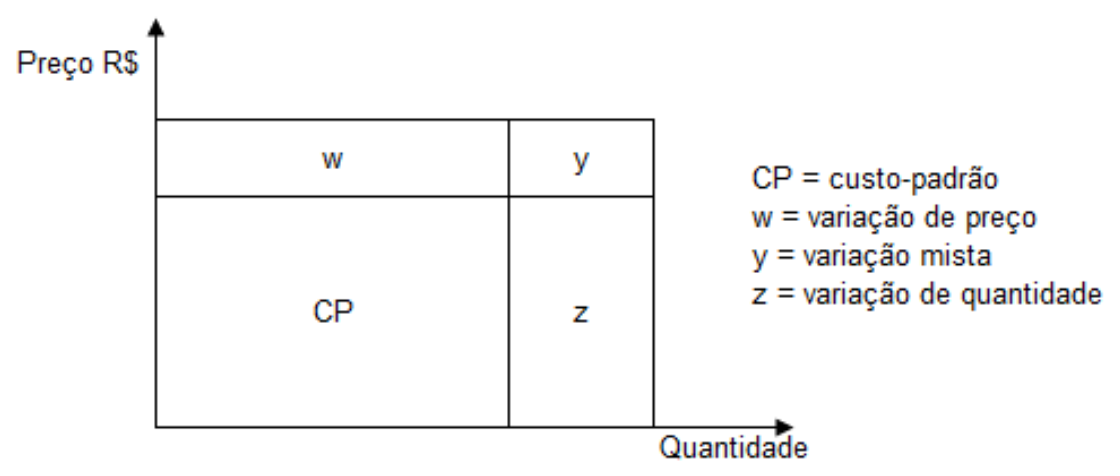
O custo-padrão da matéria-prima para uma unidade do produto é dado por: CP (Matéria-Prima) =1.100 kg x R$ 150,00/kg = R$ 165.000,00. Para o mês de maio de 2018, a indústria apurou que o custo da matéria-prima para uma unidade do produto foi igual a R$ 198.000,00. Sabe-se que em maio de 2018 o preço da matéria sofreu um aumento de 10% em relação ao padrão e que a quantidade real por unidade de produto foi igual a 1.200 kg.
Considerando-se apenas as informações apresentadas, a variação (desvio) desfavorável no custo matéria-prima no mês de maio de 2018 devido ao aumento no preço foi de:
900
Q10000502
Contabilidade Geral > Fatos Contábeis (Aumento do Passivo)
Ano: 2023.1
Banca: Consulplan
Prova: Prova 2023.1
As informações apresentadas no quadro a seguir foram retiradas da folha de pagamento do mês de setembro de 2022, a ser paga em outubro de 2022, da Limpando e Brilhando Ltda:
|
QUADRO I |
|
|
Valor bruto dos salários a pagar |
R$ 200.000,00 |
|
Contribuição previdenciária patronal |
R$ 40.000,00 |
|
Contribuição previdenciária dos empregados |
R$ 22.000,00 |
|
Imposto de Renda Retido na Fonte – IRRF |
R$ 7.000,00 |
|
FGTS |
R$ 16.000,00 |
Considerando, exclusivamente, as informações e os valores apresentados no Quadro I, a contabilização das informações extraídas da folha de pagamento provocarão aumento do passivo circulante no montante de: