
Uma joalheria reconheceu as seguintes receitas em 2023 com:
• vendas de mercadorias: R$800.000;
• financeira: R$400.000;
• equivalência patrimonial: R$200.000;
• venda de ativo imobilizado: R$170.000;
• aluguel de imóvel a terceiros: R$120.000.
De acordo cm a NBC TG 09 (R1) – DEMONSTRAÇÃO DO VALOR ADICIONADO, na Demonstração do Valor Adicionado da joalheria, em 31/12/2023, o valor adicionado recebido em transferência apresenta o seguinte montante:
741
Q10000626
Contabilidade Geral > Demonstração do valor adicionado (DVA)
Ano: 2024.1
Banca: FGV Conhecimento
Prova: Prova 2024.1 Brasil
Comentários
CARREGAR MAIS COMENTÁRIOS
742
Q10000769
Demonstrações Contábeis > DVA - Demonstração do Valor Adicionado
Ano: 2025.1
Banca: FGV Conhecimento
Prova: Prova 2025.1
De acordo com a NBC TG 09 (R1) - DEMONSTRAÇÃO DO VALOR ADICIONADO, a referida Demonstração (DVA) está relacionada com informações econômicas e com a comunicação de elementos ambientais, sociais e de governança (ASG), e tem por finalidade evidenciar a riqueza criada pela entidade e sua distribuição, durante determinado período.
Nesse sentido, considerando que a sociedade empresária “B” possui reversão de perdas estimadas com créditos de liquidação duvidosa, essa informação deve ser apresentada, em sua DVA, do seguinte modo:
743
Q10000731
Contabilidade Geral > Provisão para reconstrução
Ano: 2024.2
Banca: FGV Conhecimento
Prova: Prova 2024.2
Um curso de idiomas oferecia aulas de inglês, espanhol e japonês. Em 2024, a gerência do curso resolveu extinguir a oferta de aulas de japonês e espanhol, passando a oferecer apenas aulas de inglês. A reorganização dos cursos teve efeito material na natureza e no foco das operações do curso, de modo que foi constituída uma provisão para reestruturação.
Assinale a opção que indica gastos que podem ser incluídos no valor da provisão.
744
Q10000197
Contabilidade Geral > Apuração de Haveres
Ano: 2019.2
Banca: Consulplan
Prova: Prova 2019.2
Uma sociedade empresária apresentava o seguinte quadro de participação societária: sócios Alfa – 25%; sócio Beta – 25%; sócio Delta – 40%; sócio Gama – 10%. Em setembro de 2019, os sócios Alfa, Beta e Delta decidiram excluir o sócio Gama da sociedade e, para demonstrar ao mesmo sua parte nos haveres, os demais sócios solicitaram ao contador que elaborasse o Balanço Patrimonial em 30 de setembro de 2019, que apresentou o Patrimônio Líquido com a seguinte composição: Capital Social – R$ 300.000,00; Reservas de Lucros – R$ 50.000,00; Prejuízos Acumulados – R$ 60.000,00. O sócio Gama questionou judicialmente os valores e, para tanto, foi nomeado um perito contador pelo juiz para a elaboração do Balanço Especial. Examinando a documentação contábil, o perito constatou que: (a) em 31/12/2018 haviam obrigações e contingências que não haviam sido contabilizadas e geraram uma redução de R$ 12.000,00 no Patrimônio Líquido; (b) até a data de levantamento do Balanço Especial havia um lucro apurado de R$ 20.000,00. Considerando as informações, os haveres do Gama em 30/09/2019 correspondem a:
745
Q10000695
Contabilidade Aplicada ao Setor Público > provisão para contingências
Ano: 2024.1
Banca: FGV Conhecimento
Prova: Prova 2024.1 RS
No mês de março de 2024, um grupo de mães acionou uma creche do setor público na Justiça, por não oferecer as refeições apropriadas. As mães pediam o recebimento de R$100.000 a título de indenização.
Os advogados contratados pela creche estimaram que a saída de recursos era provável, uma vez que uma causa semelhante foi perdida pela creche no ano anterior. Em 2023, a creche precisou pagar R$80.000 às mães. No entanto, por ser uma causa recorrente, os advogados estimaram que desta vez o desembolso necessário seria de R$90.000.
Assinale a opção que indica a provisão para contingências da creche, relacionada à causa.
746
Q10000396
Auditoria Contábil > Fraude
Ano: 2021.2
Banca: Consulplan
Prova: Prova 2021.2
Os Arts. 171 a 179 do Decreto-Lei nº 2848 de 1940 (Código Penal Brasileiro) versam sobre estelionato e outras fraudes. São inúmeros os tipos de fraudes e catastróficos os impactos causados à instituição vitimada e à sociedade. A fraude é um risco classificado no grupo de risco operacional, pois, habitualmente, ocorre em virtude de adulteração de controles, descumprimento e/ou interpretação discricionária tendenciosa de procedimentos contábeis, desvio de valores, divulgação ilegal de informações etc. Como resultados de estudos feitos, no Brasil, em determinado ano, foram elaborados os gráficos dispostos nas figuras 1, 2 e 3 a seguir:
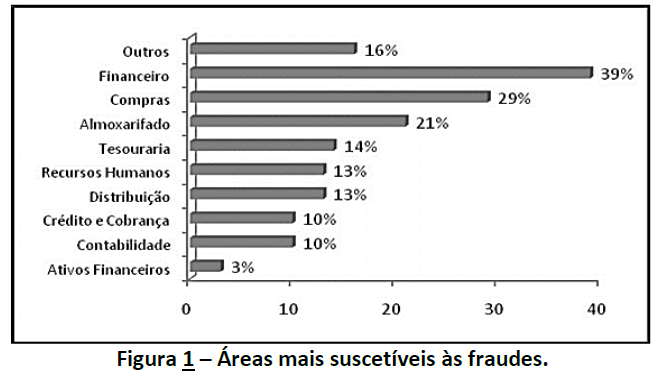
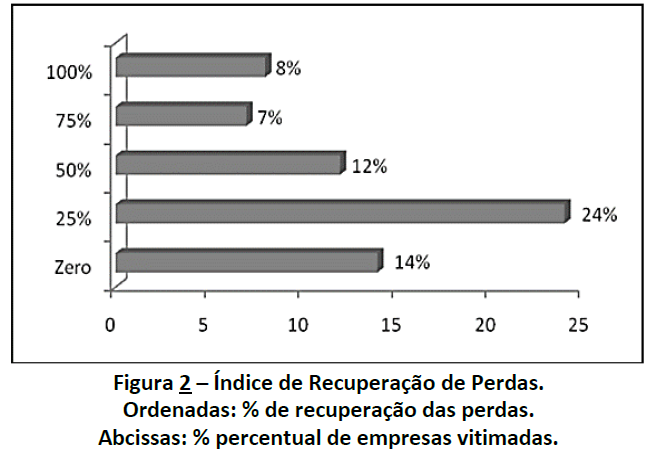
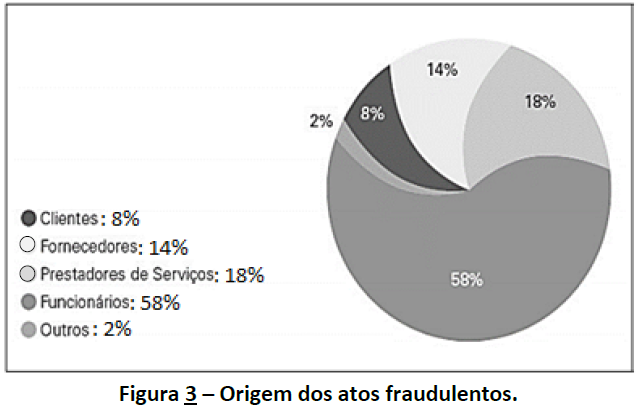
Considerando os conhecimentos contábeis sobre as áreas de uma empresa/organização/instituição, bem como a inter- pretação dos dados divulgados nas figuras anteriores, resultantes dos estudos realizados, um auditor chegará às seguintes conclusões, EXCETO:
747
Q10001027
Default > Default
Ano: 2026.1
Banca: FGV Conhecimento
Prova: Prova 2026.1
Para aplicação do método de equivalência patrimonial, quando se trata de investimentos em investidas com influência
significativa, a NBC TG 18 (R4) – INVESTIMENTO EM COLIGADA E EM EMPREENDIMENTO CONTROLADO EM CONJUNTO traz
algumas situações em que se poderia considerar que a investidora detém uma influência significativa.
Analise as seguintes afirmativas acerca de influência significativa:
I. Presume-se que a investidora tenha influência significativa sobre a investida se detiver, direta ou indiretamente, 20% ou
mais do poder de voto da investida, a menos que possa ser claramente demonstrado o contrário.
II. Caso a investidora detenha menos de 20% do poder de voto da investida, não é admissível supor influência significativa,
em nenhuma hipótese.
III. A representação, no Conselho de Administração ou na diretoria da investida pela investidora, pode ser uma evidência de
influência significativa da entidade investidora na investida.
Está correto o que se afirma em
748
Q10000215
Contabilidade Geral > Demonstrações financeiras consolidadas
Ano: 2020.1
Banca: Consulplan
Prova: Prova 2020.1
O grupo econômico XYZ apresentou as suas demonstrações contábeis consolidadas, possibilitando que o usuário desta informação avaliasse a situação financeira geral do referido grupo. Sobre as demonstrações financeiras consolidadas, é INCORRETO afirmar que:
749
Q10000742
Contabilidade Gerencial > Liquidez Imediata
Ano: 2024.2
Banca: FGV Conhecimento
Prova: Prova 2024.2
Em 31/12/2023, um supermercado apresentava os seguintes saldos em seu Balanço Patrimonial:
Clientes (60 dias):................................................................................ R$ 20.000;
Estoque de produtos não perecíveis: ................................................. R$ 30.000;
Estoque de produtos com data de validade de até 90 dias: ............. R$ 40.000;
Disponibilidades:................................................................................. R$ 50.000;
Estoque de produtos com data de validade de 91 a 360 dias: ......... R$ 60.000;
Fornecedores (90 dias): ..................................................................... R$ 70.000;
Empréstimos (720 dias): ................................................................... R$ 130.000;
Móveis e utensílios: ........................................................................... R$ 150.000;
Patrimônio Líquido: ............................................................................ R$ 150.000.
A liquidez imediata do supermercado em 31/12/2023 foi de
750
Q10000643
Contabilidade Aplicada ao Setor Público > Emissão de empenho
Ano: 2024.1
Banca: FGV Conhecimento
Prova: Prova 2024.1 Brasil
O setor de contabilidade de um determinado ente público estadual identificou que, em janeiro de 2024, parte dos benefícios a serem pagos aos servidores ativos não foram processados em época própria, quando foi observado o direito ao recebimento, em outubro de 2023.
Ao proceder com a emissão de empenho, considerando que o orçamento do referido ano consignava crédito próprio, com saldo suficiente para atendê-los, os benefícios foram classificados contabilmente como