
De acordo com a NBC TG 26 (R5) – APRESENTAÇÃO DAS DEMONSTRAÇÕES CONTÁBEIS, a informação é material se sua omissão, distorção ou obscuridade pode influenciar, de modo razoável, decisões que os usuários primários das demonstrações contábeis de propósito geral tomam como base nessas demonstrações contábeis que fornecem informações financeiras sobre relatório específico da entidade.
Com base nesse enunciado, leia o fragmento a seguir.
A materialidade depende da _____ ou _____ da informação, ou de ambas. A entidade avalia se a informação, individualmente ou em combinação com outra informação, é material no contexto das suas demonstrações contábeis tomadas como um todo.
Assinale a alternativa cujos itens completam corretamente as lacunas do fragmento acima.
Em uma entidade do setor público, verificou-se que o empenho, que havia sido formalizado, foi anulado parcialmente.
Um possível motivo para a anulação parcial do empenho é que
Uma joalheria apresenta, em seu Balanço Patrimonial, três imóveis. O primeiro, onde são realizadas as vendas da loja, é avaliado por R$900.000. O segundo, avaliado por R$700.000, é alugado a terceiros. Já o terceiro, que funciona como escritório e onde acontecem as atividades administrativas, é avaliado por R$500.000.
Considerando apenas esses fatos, assinale a opção que indica o saldo do ativo imobilizado da joalheria.
Sabe-se que Augusto Donato é proprietário de um imóvel locado a Fabiana e André Luís, ou seja, tratam- se de dois devedores. Os locatários, até a presente data, apresentam débito de aluguéis em aberto de R$ 4.000,00. Além disso, Fabiana, por descuido, provocou incêndio no imóvel, causando um prejuízo de R$ 22.000,00. De acordo com o exposto, analise as afirmativas a seguir.
I. Fabiana responderá pelo incêndio provocado no imóvel, perante o sujeito ativo da obrigação, além do valor da dívida.
II. Augusto poderá cobrar os aluguéis em aberto a qualquer um dos devedores, de acordo com a sua vontade (Fabiana ou André).
III. Fabiana e André responderão pelo incêndio perante o sujeito ativo da obrigação, além do valor da dívida.
IV. Em relação aos juros decorrentes do ilícito extracontratual, responde apenas àquele que agiu com culpa; no caso, Fabiana.
Estão corretas as afirmativas
As obrigações tributárias dividem-se em principais e acessórias. Dentre as alternativas relacionadas, assinale a que corresponde a uma obrigação principal.
Segundo a Norma Brasileira de Contabilidade – NBC TG – Estrutura Conceitual, as características qualitativas de informações financeiras úteis se aplicam a informações financeiras fornecidas nas demonstrações contábeis, bem como a informações financeiras fornecidas de outras formas. Nesse sentido, se as informações financeiras devem ser úteis, elas devem apresentar características qualitativas fundamentais além daquelas de melhoria, que visam aumentar sua utilidade. Classifique as carac- terísticas qualitativas da informação contábil apresentadas a seguir em Fundamental (F) e de Melhoria (M).
( ) Capacidade de Verificação.
( ) Comparabilidade.
( ) Compreensibilidade.
( ) Relevância.
( ) Representação fidedigna.
( ) Tempestividade.
A sequência está correta em
Texto I
Um dos estudantes levantou a mão. Embora compreendesse perfeitamente que não se podia permitir que pessoas de casta inferior desperdiçassem o tempo da Comunidade com livros e que havia sempre o perigo de lerem coisas que provocassem o indesejável descondicionamento de algum dos seus reflexos... enfim, ele não conseguia entender o referente às flores. Por que se dar ao trabalho de tornar psicologicamente impossível aos Deltas o amor às flores?
[...]
– As flores do campo e as paisagens, advertiu, têm um grave-defeito: são gratuitas. O amor à natureza não estimula a atividade de nenhuma fábrica. Decidiu-se que era preciso aboli-lo, pelo menos nas classes baixas; abolir o amor à natureza [...]
(HUXLEY, Aldous. Admirável Mundo Novo, p. 22, 1946.)
Texto II
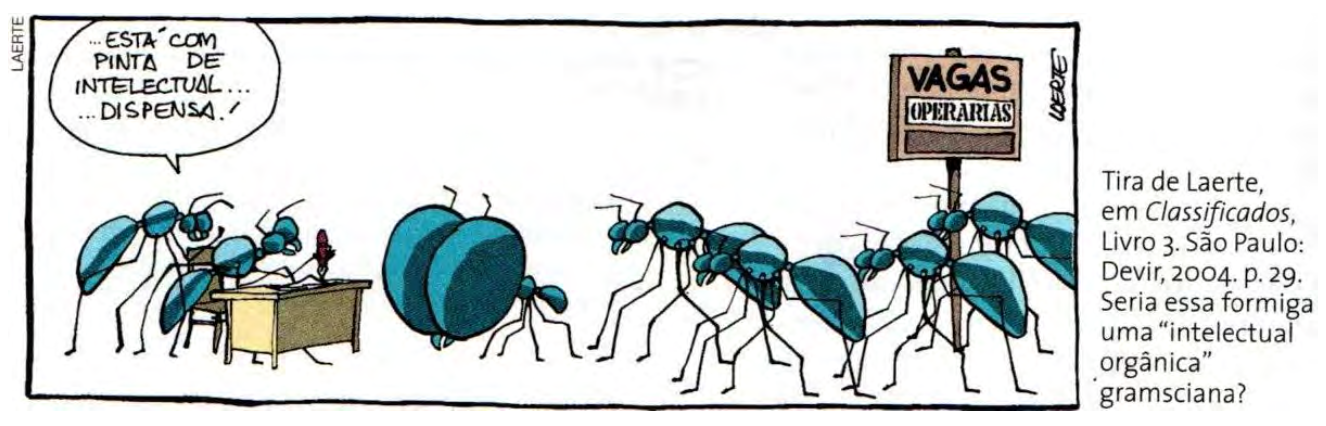
A partir de uma comparação entre os textos I e II, e considerando-se uma possível reflexão advinda do texto I acerca de um comportamento social, depreende-se que o texto II constitui
Em 17/08/2018 um cliente tomou um empréstimo para pagamento em 4 prestações mensais, iguais e sucessivas, no valor de R$ 500,00 cada, devendo a primeira prestação ser paga em 17/09/2018. A taxa de juros contratada para essa dívida foi de 2% ao mês de juros compostos. Considerando somente as informações apresentadas e desconsiderando-se a incidência de impostos, assinale, entre as alternativas a seguir, o valor aproximado que o cliente tomou como empréstimo em 17/08/2018. Admita que o plano para pagamento da dívida adota o mês comercial de 30 dias e que os juros mensais estão embutidos no valor das prestações.
Uma sociedade empresária apresentou as seguintes informações sobre o Patrimônio Líquido, em 31/12/2020:
|
Saldos em 31/12/2020 |
R$ |
Movimentações em 2020 |
|
|
Capital Social |
R$ 100.000,00 |
Aumento de Capital Social |
R$ 25.000,00 |
|
Reservas de Capital e Ações em Tesouraria |
R$ 30.000,00 |
Gastos com Emissão de Ações |
R$ 5.000,00 |
|
Reservas de Lucros |
R$ 40.000,00 |
Ações em Tesouraria Adquiridas |
R$ 12.000,00 |
|
Lucros ou Prejuízos Acumulados |
R$ 60.000,00 |
Ações em Tesouraria Vendidas |
R$ 18.000,00 |
|
Outros Resultados Abrangentes |
R$ 10.000,00 |
Reversão de Reserva de Contingência |
R$ 15.000,00 |
|
Patrimônio Líquido Total |
R$ 240.000,00 |
Lucro Líquido do Período |
R$ 50.000,00 |
|
|
Constituição de Reservas |
R$ 10.000,00 |
|
|
Dividendos a Distribuir |
R$ 22.000,00 |
||
|
Ajustes de Instrumentos Financeiros |
R$ 6.000,00 |
||
|
Tributos s/ Ajustes de Instrumentos Finan- ceiros |
R$ 2.000,00 |
||
Considerando exclusivamente os dados apresentados, é correto afirmar que:
Uma sociedade empresária oferece serviços de entrega de documentos. Para realizar as entregas, possui cinco motos, sendo que cada uma apresentava, em 31/12/2023, valor contábil de R$30.000. Além disso, a sociedade empresária possui duas motos que são utilizadas exclusivamente para a locomoção de seus diretores. Cada uma dessas motos apresentava, em 31/12/2023, valor contábil de R$50.000.
Assinale a opção que indica a apresentação das motos no balanço patrimonial da sociedade empresária em 31/12/2023.