Uma empresa S.A. apresentou, em 31/12/2025, ativos fiscais diferidos decorrentes de prejuízos fiscais, bases negativas de contribuição social e diferenças temporárias dedutíveis, totalizando R$ 6.669.000,00 nas demonstrações individuais e R$ 7.121.000,00 nas demonstrações consolidadas. Conforme divulgado em nota explicativa, a realização desses ativos depende da geração futura de lucros tributáveis suficientes para permitir a compensação dos prejuízos fiscais e das bases negativas, bem como da reversão das diferenças temporárias dedutíveis. A administração elaborou projeções de resultados tributáveis futuros que suportam o reconhecimento desses ativos fiscais diferidos. O auditor independente incluiu, em seu relatório, parágrafo chamando a atenção para a nota explicativa, destacando a existência de incerteza relacionada ao prazo de realização dos ativos fiscais diferidos, mas afirmando que sua opinião não está ressalvada em relação a esse assunto. Considerando as informações apresentadas e os preceitos da NBC TG 32 (R4) – TRIBUTOS SOBRE O LUCRO, conclui-se que
A
a existência de prejuízos fiscais acumulados impede o reconhecimento de ativos fiscais diferidos, devendo tais valores ser reconhecidos somente quando ocorrer efetivamente lucro tributável suficiente para sua compensação.
B
a entidade deve reconhecer ativo fiscal diferido decorrente de prejuízos fiscais, somente quando for provável a existência de lucro tributável futuro suficiente para sua compensação.
C
os ativos fiscais diferidos decorrentes de prejuízos fiscais podem ser reconhecidos com base em estimativas de lucros tributáveis futuros elaboradas pela administração, independente da avaliação de probabilidade de realização.
D
a inclusão de parágrafo, chamando a atenção no relatório do auditor, indica discordância quanto ao reconhecimento do ativo fiscal diferido e implica modificação na opinião de auditoria.
Demonstrações Contábeis > DVA - Demonstração do Valor Adicionado
Ano: 2019.2
Banca: Consulplan
Prova: Prova 2019.2
Os seguintes dados foram obtidos em uma Demonstração do Valor Adicionado (DVA) referente ao exercício social de uma entidade do setor de bens industriais encerrado em 31/12/20X3:
Descrição
31/12/20X3 em R$
Vendas de mercadorias, produtos e serviços
65.000.000
Custo dos produtos, das mercadorias e dos serviços vendidos
(49.000.000)
Materiais, energia, serviços de terceiros e outros
(6.000.000)
Depreciação, amortização e exaustão
(1.400.000)
Resultado de equivalência patrimonial
(1.700.000)
Receitas financeiras
12.000.000
Com base somente nos dados apresentados e considerando a Resolução CFC nº 1.138/08, que aprova a Norma Brasileira de Contabilidade NBC TG 09 – Demonstração do Valor Adicionado, o Valor Adicionado Líquido Produzido e o Valor Adicionado Total a Distribuir pela entidade são, respectivamente:
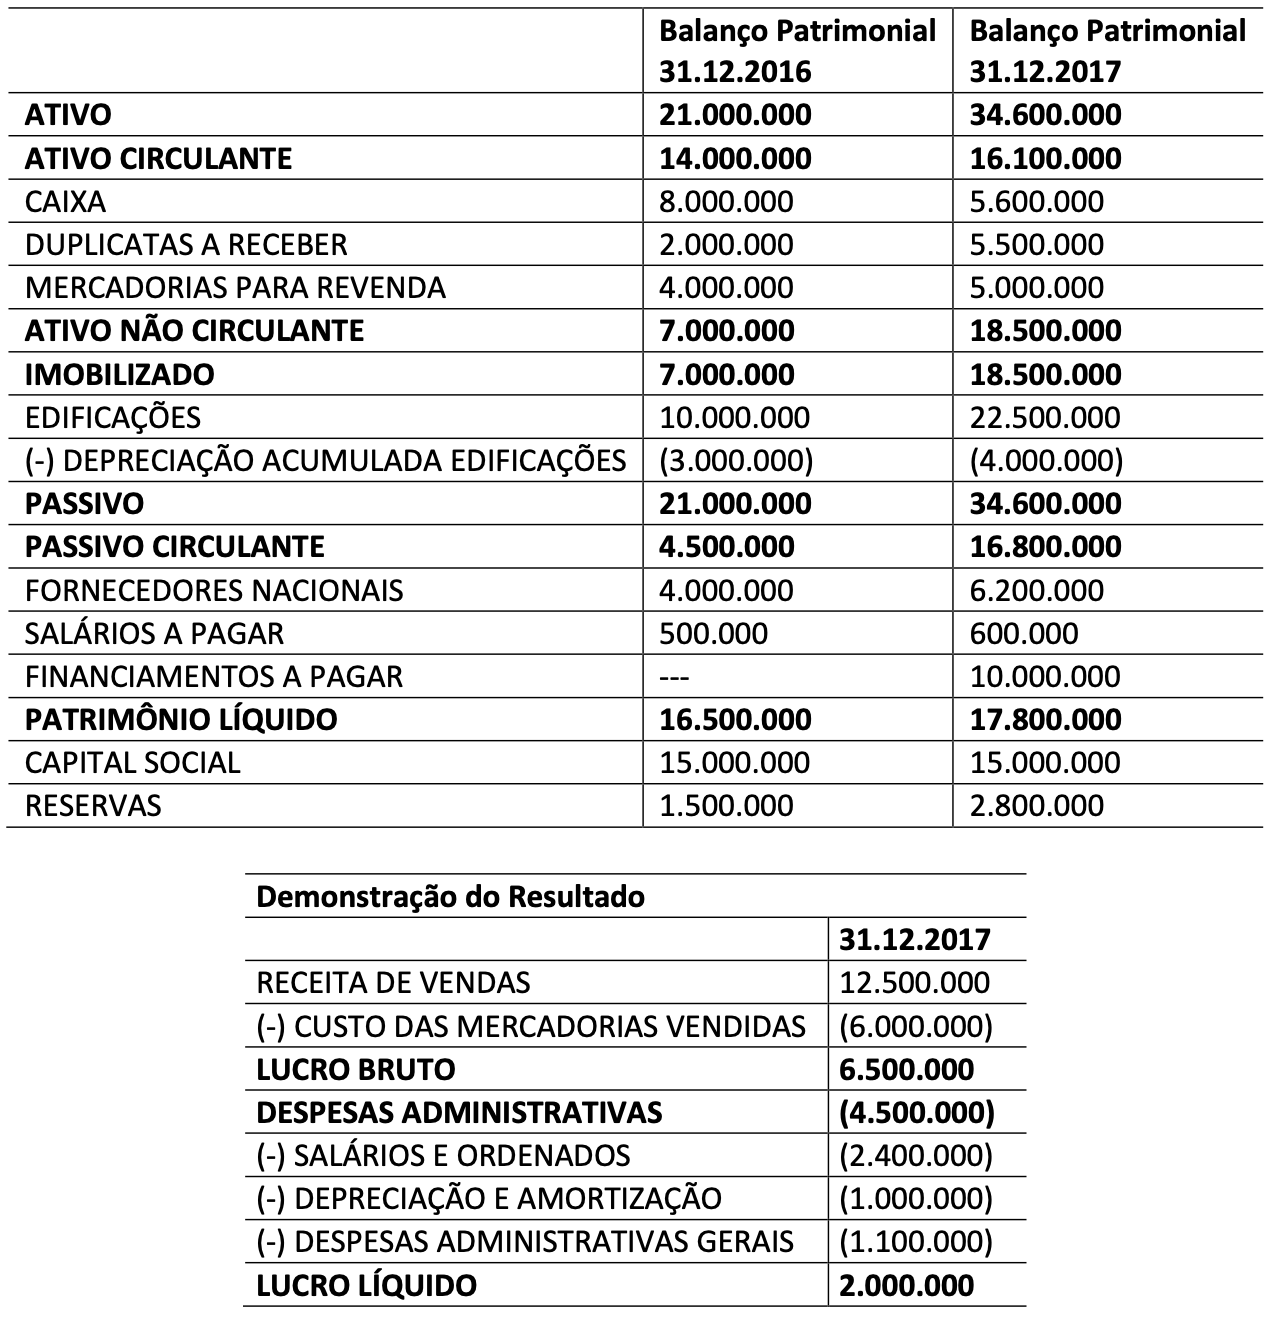
As informações a seguir foram disponibilizadas pelo Departamento Contábil de uma Sociedade Anônima que atua no setor de comércio.
Em 2017 foram pagos dividendos no valor de R$ 700.000,00.
Considerando-se as informações apresentadas e a NBC TG 03 (R3) – DEMONSTRAÇÃO DOS FLUXOS DE CAIXA, assinale o valor que representa o Caixa Líquido Gerado pelas Atividades Operacionais dessa companhia.
Matemática Financeira e Estatística > Estatística (Cálculo percentual)
Ano: 2024.1
Banca: FGV Conhecimento
Prova: Prova 2024.1 Brasil
Uma firma de auditoria foi contratada para realizar um trabalho em uma empresa do ramo automobilístico. Os auditores independentes definiram, em seu processo de amostragem, que irão selecionar a partir do método aleatório (disposto como um dos principais pela NBC TA 530 – Amostragem) apenas uma nota fiscal de venda por mês para sua posterior análise.
Para o mês de novembro de 20X1, as notas fiscais de venda foram assim distribuídas:
Cor do veículo / Tipo de câmbio
Câmbio manual
Câmbio automático
Preto
5
7
Prateado
7
6
Considerando o exposto, a probabilidade de que seja selecionada uma nota fiscal referente à venda de um veículo de cor preta e de câmbio manual na amostragem de novembro de 20X1 é igual a
Contabilidade Geral > PECLD - perdas estimadas com créditos de liquidação duvidosa
Ano: 2020.2
Banca: Consulplan
Prova: Prova 2020.2
A Cia. Odaic Ltda. adquiriu um ativo intangível em 15/07/2017 por R$ 60.000,00, sem vida útil definida. No encerramento do exercício do ano de 2018, a Cia Odaic Ltda. apresentava os seguintes saldos sobre este ativo:
Ativo intangível R$ 60.000,00
Perda estimada por teste de recuperabilidade R$ 14.000,00
Em 31/12/19 o Teste de Recuperabilidade do Ativo apresentou as seguintes informações:
Valor em uso: R$ 63.000,00.
Valor líquido de venda: R$ 43.000,00.
Com base exclusivamente nessas informações, a Cia Odaic Ltda deve contabilizar:
A
D – Ativo Intangível C – Receita com teste de recuperabilidade R$ 3.000,00
B
D – Despesa com perda estimada por teste de recuperabilidade C – Perda estimada por teste de recuperabilidade (Redutora de Ativo) R$ 3.000,00
C
D – Perda estimada por teste de recuperabilidade (Redutora de Ativo) C – Receita de reversão de perda estimada por teste de recuperabilidade R$ 14.000,00
D
D – Perda estimada por teste de recuperabilidade (Redutora de Ativo) R$ 14.000,00 D – Ativo Intangível R$ 3.000,00 C – Receita de reversão de perda estimada por teste de recuperabilidade R$ 17.000,00
Contabilidade de Custos > Resultado Operacional - Cálculo do CPV
Ano: 2021.2
Banca: Consulplan
Prova: Prova 2021.2
A Berlu é uma empresa que produz caixas. Ao contador sênior da empresa foi solicitada a estimativa do resultado operacional para 2021, considerando os mesmos dados do ano anterior (2020). O nível de utilização da capacidade do orçamento geral dos custos indiretos fixos é de 90.000 unidades (900 horas x 100 unidades por hora). Sabe-se que a empresa distribui a variação no volume de produção para o custo de produtos vendidos. Os dados a seguir são para o ano findo em 31 de dezembro de 2021: • Estoque Inicial de 1º de janeiro de 2021 = 5.000 unidades; • Estoque Final em 31 de dezembro de 2021 = 15.000 unidades; • Vendas de 2021 = 70.000 unidades; • Preço de venda = R$ 15,00; • Custo Variável por Unidade, incluindo materiais diretos = R$ 4,00 por unidade; • Despesa Variável por unidade vendida = R$ 1,00 por unidade vendida; • Custos Indiretos Fixos = R$ 270.000,00; • Horas-máquina do Nível do Denominador = 900 horas; • Taxa-Padrão de Produção = 100 unidades por hora-máquina; e, • Despesas Fixas = R$ 50.000,00. Considere que os custos-padrão por unidade sejam os mesmos para unidades no estoque inicial e unidades produzidas durante o ano, e, ainda, que não há variações no preço, no dispêndio ou na eficiência. O resultado operacional antes do imposto de renda pelo sistema de custeio por absorção será de:
Diante da pandemia de Coronavírus, no ano de 2020, houve um crescimento do e-commerce (comércio eletrônico – pela internet). Míriam pretende analisar a possibilidade de se tornar vendedora de um aplicativo para utilização doméstica e o administrador de um site, que a convidou para fazer parte do negócio, lhe apresentou as seguintes propostas: A) Primeira proposta: Míriam pagará uma taxa fixa de R$ 15.000,00. B) Segunda proposta: Míriam pagará uma taxa fixa de R$ 10.000,00 mais 5% da receita obtida. C) Terceira proposta: Míriam pagará somente 45% das receitas obtidas. Informações adicionais: a) O preço de venda do aplicativo a ser adotado por Miriam é de R$200,00. b) O custo Unitário do Produto Vendido é de R$60,00. c) A possibilidade de venda de 500 unidades é de 10%. d) A possibilidade de venda de 100 unidades é de 90%. Em dúvida sobre qual seria a melhor opção, Miriam recorre aos serviços de um profissional de contabilidade, que, ao efetuar os cálculos pela média ponderada dos resultados possíveis e considerar o Sistema de Custeio Variável, afirmou que para maximizar o resultado, a melhor opção será:
A
A primeira proposta.
B
A segunda proposta.
C
A terceira proposta.
D
Nenhuma, pois todas as propostas apresentam o mesmo resultado.
No dia 01/11/2020, a empresa S.A. realizou uma aplicação financeira de R$ 75.000,00. Sabe-se que, após quatro meses, serão resgatados o capital e os juros. A taxa de juros compostos desta aplicação é de 1% a.m. Considerando exclusivamente essas informações, qual o lançamento contábil a ser feito pela empresa S.A., a fim de reconhecer a receita financeira ocorrida no ano de 2020?
O escritor Érico Veríssimo falou sobre o consumidor: O objetivo do consumidor não é o de possuir coisas, mas de consumir cada vez mais e mais, a fim de com isso compensar seu vácuo interior, sua passividade, sua solidão, seu tédio e sua ansiedade. Seguindo a opinião do autor, o consumidor inveterado
Teoria da Contabilidade > Características qualitativas da informação contábil-financeira
Ano: 2018.1
Banca: Consulplan
Prova: Prova 2018.1
De acordo com as normas vigentes no Brasil, a relevância é uma das características qualitativas obrigatoriamente presentes nas Demonstrações Contábeis. Dentre os seus requisitos, tem-se que a relevância auxilia o usuário da informação contábil em todos os itens a seguir, EXCETO:
A
Auxiliar na previsão de eventos futuros.
B
Fazer a diferença na tomada de decisões.
C
Ajudar na avaliação de eventos passados.
D
Demonstrar que tanto itens materiais quanto imateriais devem ser considerados.