Contabilidade Aplicada ao Setor Público > provisão para contingências
Ano: 2024.1
Banca: FGV Conhecimento
Prova: Prova 2024.1 RS
No mês de março de 2024, um grupo de mães acionou uma creche do setor público na Justiça, por não oferecer as refeições apropriadas. As mães pediam o recebimento de R$100.000 a título de indenização. Os advogados contratados pela creche estimaram que a saída de recursos era provável, uma vez que uma causa semelhante foi perdida pela creche no ano anterior. Em 2023, a creche precisou pagar R$80.000 às mães. No entanto, por ser uma causa recorrente, os advogados estimaram que desta vez o desembolso necessário seria de R$90.000. Assinale a opção que indica a provisão para contingências da creche, relacionada à causa.
Contabilidade Gerencial > Margem de Contribuição com fator limitante
Ano: 2024.1
Banca: FGV Conhecimento
Prova: Prova 2024.1 Brasil
Uma fábrica de brinquedos produz dois tipos de carrinhos: com quatro portas e com duas portas. A demanda mensal de cada tipo de carrinho é de 200 e de 250 unidades, respectivamente. Além disso, o preço de venda e o custo variável unitário de cada tipo de carrinho são os seguintes:
Tipo de carrinho
Preço de venda
Custo variável
Quatro portas
100
40
Duas portas
70
30
Em janeiro de 2024, a fábrica tinha 900 portas para a produção dos carrinhos que seriam vendidos em fevereiro e não era possível realizar compras adicionais. Com o objetivo de maximização do resultado, assinale a opção que indica, respectivamente, o número de carrinhos de quatro e de duas portas que devem ser produzidos.
Uma empresa S.A. captou recursos no mercado financeiro, via debêntures, no valor de R$ 40.000,00. Os investidores, por considerarem as debêntures vantajosas, pagaram um prêmio pelo título no valor de R$ 1.900,00 na data da emissão. A taxa de juros contratual dessa operação é de 12% ao ano, e os títulos serão resgatados por meio de um único pagamento de R$ 50.176,00 no final de dois anos. Considerando tais informações e, ainda, a NBC TG 08 (R1) – Custos de transação e prêmios na emissão de títulos e valores mobiliários, informe o lançamento contábil a ser feito pela empresa S.A. na data da captação dos recursos.
A
Débito
Caixa (Ativo)
R$ 41.900,00
Crédito
Debêntures (Passivo)
R$ 40.000,00
Crédito
Reserva de Emissão de Debêntures (Patrimônio Líquido)
R$ 1.900,00
B
Débito
Caixa (Ativo)
R$ 41.900,00
Crédito
Debêntures (Passivo)
R$ 40.000,00
Crédito
Receita na Emissão de Debêntures (DRE)
R$ 1.900,00
C
Débito
Caixa (Ativo)
R$ 41.900,00
Crédito
Debêntures (Passivo)
R$ 40.000,00
Crédito
Prêmios na Emissão de Debêntures a Apropriar (Passivo)
Influência significativa é o poder de participar das decisões sobre políticas financeiras e operacionais de uma investida, mas sem que haja o controle individual ou o conjunto dessas políticas. A NBC TG 18 (R4) - INVESTIMENTO EM COLIGADA determina que a existência de influência significativa por investidor geralmente é evidenciada por uma ou mais das seguintes formas, à exceção de uma. Assinale-a.
A
Indicação de funcionários para a investida.
B
Operações materiais entre o investidor e a investida.
Contabilidade Geral > Depreciação - Venda de Imobilizado
Ano: 2024.2
Banca: FGV Conhecimento
Prova: Prova 2024.2
Em 01/01/2020, uma sociedade empresária adquiriu uma van para transportar os seus empregados por R$ 300.000. A vida útil foi estimada em 15 anos e não foi considerado valor residual. Em 2023, essa van apresentou diversos problemas que ocasionaram gastos de R$ 24.000 com reparos. Por conta dos problemas, a sociedade empresária decidiu comprar uma nova van e, em 31/12/2023, vendeu a antiga por R$ 250.000. O lucro obtido com a venda da van, considerando que a sociedade empresária utiliza o método da linha reta para depreciar os seus ativos imobilizados, foi de
Contabilidade Geral > NBC TG 01 (R4) – Redução ao valor recuperável de ativos
Ano: 2019.1
Banca: Consulplan
Prova: Prova 2019.1
Com base na NBC TG 01 (R4) – Redução ao valor recuperável de ativos, analise as afirmativas a seguir.
I. A perda por desvalorização do ativo deve ser reconhecida imediatamente na demonstração do resultado, a menos que o ativo tenha sido reavaliado. Qualquer desvalorização de ativo reavaliado deve ser tratada como diminuição do saldo da reavaliação. II. As perdas por desvalorização reconhecidas para o ágio por expectativa de rentabilidade futura (goodwill) devem ser revertidas em períodos subsequentes. III. A entidade deve avaliar ao fim de cada período de reporte, se há alguma indicação de que um ativo possa ter sofrido desvalorização. Se houver alguma indicação, a entidade deve estimar o valor recuperável do ativo.
Contabilidade Geral > Variações Patrimoniais - Obtenção de Empréstimo
Ano: 2018.1
Banca: Consulplan
Prova: Prova 2018.1
A empresa Exemplo Ltda. obtém um empréstimo bancário em uma instituição financeira, no valor de R$ 120.000,00, a ser pago em 120 parcelas de R$ 1.000,00. O primeiro pagamento será efetuado no prazo de 30 dias, e os demais seguirão nos meses seguintes. A empresa efetua o registro contábil da operação de empréstimo na data da operação. Qual o efeito do registro contábil na data da operação?
A
Diminui o Ativo.
B
Mantém inalterado o Ativo.
C
Altera o resultado do Exercício.
D
Mantém inalterado o Patrimônio Líquido da empresa.
Determinada Sociedade Empresária produtora de celulose possui plantação própria de eucaliptos de onde são extraídos a matéria-prima para o processo produtivo. Em 09/2017 recebeu uma encomenda e, para atendê-la, além das 400 toneladas que tem disponível para produção da celulose, precisou comprar de terceiros outras 200 toneladas de matéria-prima in natura, a fim de atender à encomenda. No mês, momento da colheita da sua produção e na compra de madeira de terceiros, o valor justo da plantação apurado era de 85,00/tonelada e o valor de aquisição de terceiros foi de 75,00/tonelada. Considerando a existência de mercado organizado e que a sociedade irá aplicar, para fins de avaliação e mensuração, o disposto na NBC TG 29 (R2) – Ativos Biológicos, o valor total do custo da matéria-prima a ser utilizado na produção será de:
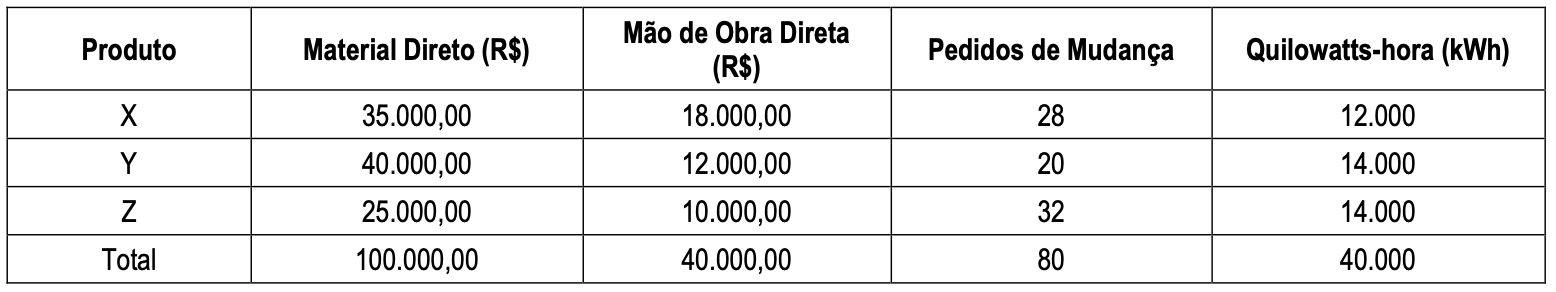
A Indústria Paranaguá Ltda. utiliza o sistema de custeio baseado em atividades (ABC). No mês de junho de 2025, foram apuradas as seguintes informações para os produtos X, Y e Z:
Os custos indiretos de manufatura totalizaram R$ 200.000,00, distribuídos entre as seguintes atividades:
Gerenciamento de mudanças de projeto (baseado em pedidos): R$ 140.000,00;
Geração e uso de energia operacional (baseado em kWh): R$ 60.000,00. No período, foram produzidas 1.200 unidades do produto X, 1.500 unidades do produto Y e 2.000 unidades do produto Z. Com base nesses dados, os custos unitários dos produtos X, Y e Z, respectivamente, são
As demonstrações contábeis são normalmente elaboradas com base na suposição de que a entidade que reporta está em continuidade operacional. Desse modo, presume-se que a entidade não tem a intenção e nem a necessidade de
A
tornar-se internacional.
B
modificar a sua atividade-fim.
C
entrar em liquidação ou deixar de negociar.
D
expandir os seus negócios para outras localidades.