Contabilidade Geral > Goodwil, mais valia, compra vantajosa
Ano: 2021.1
Banca: Consulplan
Prova: Prova 2021.1
Em 04/01/2021, a Companhia A S.A. adquiriu 100% de participação na Companhia B S.A. Os ativos identificáveis adquiridos e os passivos assumidos constam no Balanço Patrimonial apresentado por B, considerado para fins de fechamento do negócio.
COMPANHIA B S.A.
BALANÇO PATRIMONIAL ENCERRADO EM 31/12/2020
ATIVO
60.917.597
PASSIVO
60.917.597
ATIVO CIRCULANTE
19.651.948
PASSIVO CIRCULANTE
16.159.586
CAIXA
6.758.927
FORNECEDORES
7.774.205
APLICAÇÕES FINANCEIRAS
2.520.648
SALÁRIOS E ENCARGOS SOCIAIS
3.294.356
DUPLICATAS A RECEBER
4.514.663
OBRIGAÇÕES FISCAIS
2.226.620
ESTOQUES DE MERCADORIAS PARA REVENDA
5.857.710
EMPRÉSTIMOS A PAGAR
2.864.405
ATIVO NÃO CIRCULANTE
41.265.649
PASSIVO NÃO CIRCULANTE
17.370.903
ATIVO REALIZÁVEL A LONGO PRAZO
6.628.545
EMPRÉSTIMOS A PAGAR
17.370.903
IMOBILIZADO
8.637.104
INTANGÍVEL
26.000.000
PATRIMÔNIOLÍQUIDO
27.387.108
CAPITAL SUBSCRITO
16.877.999
RESERVAS DE CAPITAL
2.803.312
RESERVAS DE LUCROS
2.120.166
AJUSTES DE AVALIAÇÃO PATRIMONIAL
5.585.631
Outras informações:
Antes da aquisição as companhias não tinham qualquer tipo de participação/relação uma com a
A contraprestação transferida em troca do controle de B foi de R$ 387.108,00 em dinheiro.
A Companhia A A. mensurou os ativos identificáveis adquiridos e os passivos assumidos de B pelos respectivos valores justos da data da aquisição (04/01/2021). A única divergência encontrada em relação ao respectivo valor contábil foi no Ativo Imobilizado, o qual foi avaliado ao valor justo de R$ 10.637.104,00.
Considerando somente as informações apresentadas e a NBC TG 15 (R4) Combinação de negócios, na data da aquisição, a Companhia A S.A. deveria reconhecer:
A
R$ 2.000.000,00 de Goodwill e R$ 5.000.000,00 de mais-valia.
B
R$ 3.000.000,00 de Goodwill e R$ 2.000.000,00 de mais-valia.
C
R$ 3.000.000,00 de Compra Vantajosa e R$ 2.000.000,00 de mais-valia.
D
R$ 5.000.000,00 de Compra Vantajosa e R$ 2.000.000,00 de menos-valia.
Com base na NBC TG 06 (R3) – OPERAÇÕES DE ARRENDAMENTO MERCANTIL, assinale a opção que apresenta o procedimento correto para a contabilização de um contrato de arrendamento de uma máquina celebrado entre a arrendatária ABC e a arrendadora XYZ.
A
O ativo de direito de uso deve ser mensurado inicialmente pelo valor justo da máquina, e posteriormente pelo mesmo valor contábil de máquinas similares de propriedade da ABC.
B
A empresa ABC, ao definir a vida útil para cálculo da depreciação do ativo de direito de uso, precisou definir se permanecerá ou não com a máquina permanentemente. Caso ela opte por não permanecer com a máquina ao final do contrato de arrendamento, a vida útil será a menor entre o prazo do arrendamento e a vida útil da máquina.
C
O reconhecimento do ativo de direito de uso pela ABC implica a baixa do ativo imobilizado pela XYZ, para evitar duplo reconhecimento do mesmo bem.
D
A depreciação do ativo de direito de uso na arrendatária ABC tem como contrapartida o passivo de arrendamento reconhecido junto à XYZ.
Leia o fragmento a seguir: Passivo é a obrigação da entidade de transferir um recurso econômico como resultado de eventos . Assinale a opção cujos itens completam corretamente as lacunas do fragmento acima.
Uma sociedade empresária brasileira, cuja moeda funcional é o Real (R$), realizou um empréstimo no valor de £ 50.000 em uma instituição financeira localizada na Europa, cuja moeda funcional é o Euro (£), em 31/03/2021, e o pagamento ocorreu em 30/04/2021, um mês após a contratação em uma única parcela. Nesse período, considere que a cotação foi a seguinte:
Cotação EUR
31/03/2021
£ 6,6046
30/04/2021
£ 6,5337
31/05/2021
£ 6,3780
Para registrar a operação desde a contratação até a sua liquidação foram realizados os seguintes lançamentos:
D – Bancos c/ Movimento
C – Empréstimos em Moeda Estrangeira
R$ 330.230,00
R$ 330.230,00
D – Empréstimos em Moeda Estrangeira
R$ 3.545,00
C – Variação Cambial Ativa
R$ 3.545,00
D – Empréstimos em Moeda Estrangeira
R$ 326.685,00
C – Bancos c/ Movimento
R$ 326.685,00
Considerando exclusivamente as informações apresentadas e o disposto na NBC TG 02 (R3) – Efeitos das mudanças das taxas de câmbio e conversão das demonstrações contábeis, é correto afirmar que os lançamentos estão
A
incorretos, pois a diferença cambial foi apropriada ao valor dos empréstimos.
B
corretos, porque demonstram com fidedignidade os efeitos econômicos da transação.
C
incorretos, já que o valor em Euros pago foi menor do que o valor tomado emprestado.
D
corretos, pois foram considerados os valores em Euro, que é a moeda funcional brasileira para a transação.
Uma empresa possuía, em seu ativo imobilizado, um prédio, classificado como de uso administrativo. O valor de custo desse ativo era R$ 500.000,00, sua vida útil estimada era de 20 anos e seu valor residual era R$ 100.000,00. Após 5 anos, no dia 05/01/2025, a empresa classificou esse prédio como ativo não circulante mantido para venda, pois concluiu que o seu valor contábil seria recuperado, principalmente, por meio de transação de venda em vez do uso contínuo. Além disso, todos os requisitos da NBC TG 31 (R4) – ATIVO NÃO CIRCULANTE MANTIDO PARA VENDA E OPERAÇÃO DESCONTINUADA haviam sido cumpridos para essa classificação. No entanto, um ano após a classificação, no dia 05/01/2026, a empresa desistiu da venda e voltou a classificar o prédio como seu ativo imobilizado. O contador apurou adicionalmente as seguintes informações:
Valor justo do prédio em 05/01/2025: R$ 500.000,00;
Despesas de vendas em 05/01/2025: R$ 50.000,00;
Valor em uso do prédio em 05/01/2025: R$ 300.000,00;
Valor justo do prédio em 05/01/2026: R$ 450.000,00;
Despesas de vendas em 05/01/2026: R$ 45.000,00;
Valor em uso do prédio em 05/01/2026: R$ 420.000,00. Com base exclusivamente nos dados apresentados, a empresa deve mensurar o prédio na classificação como ativo imobilizado em 05/01/2026 pelo seguinte valor:
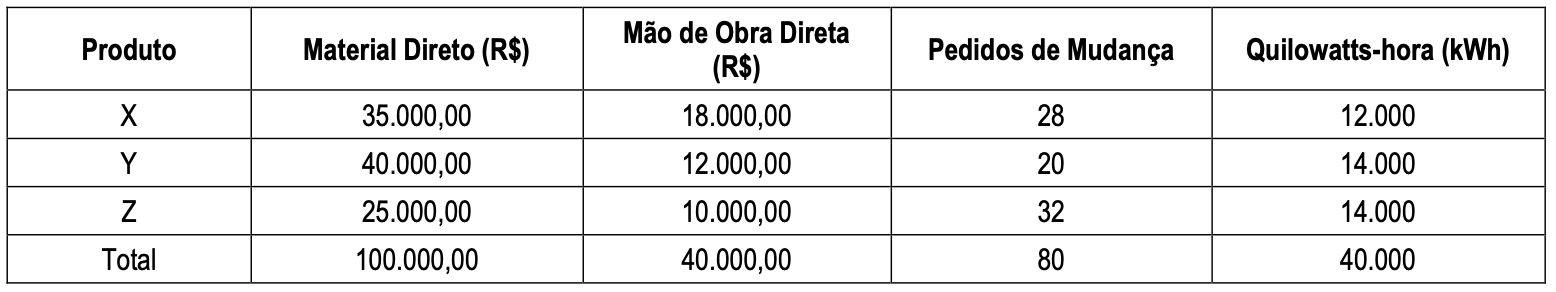
A Indústria Paranaguá Ltda. utiliza o sistema de custeio baseado em atividades (ABC). No mês de junho de 2025, foram apuradas as seguintes informações para os produtos X, Y e Z:
Os custos indiretos de manufatura totalizaram R$ 200.000,00, distribuídos entre as seguintes atividades:
Gerenciamento de mudanças de projeto (baseado em pedidos): R$ 140.000,00;
Geração e uso de energia operacional (baseado em kWh): R$ 60.000,00. No período, foram produzidas 1.200 unidades do produto X, 1.500 unidades do produto Y e 2.000 unidades do produto Z. Com base nesses dados, os custos unitários dos produtos X, Y e Z, respectivamente, são
Uma empresa industrial apresentou os seguintes dados em determinado período, a saber:
Custo Fixo Total (CF) = R$ 100,00;
Custo Variável Unitário (CVu) = R$ 20,00.
Sabe-se que o Custo Médio (CMe) pode ser obtido somando-se o Custo Fixo Unitário (CFu) ao Custo Variável Unitário (CVu). Com base nas informações disponibilizadas e considerando que a entidade produz um único tipo de produto, assinale a alternativa correspondente ao Custo Médio (CMe) quando a quantidade produzida (Q) for igual a 2, 4 e 5 unidades, respectivamente.
Demonstrações Contábeis > DVA - Demonstração do Valor Adicionado
Ano: 2019.2
Banca: Consulplan
Prova: Prova 2019.2
A sociedade Empresária elaborou, em 31/12/2018, a sua Demonstração de Resultado do Exercício, conforme apresentado e, como determina a legislação societária, é obrigada a elaborar e divulgar a Demonstração do Valor Adicionado – DVA.
Receita Bruta com Vendas
R$ 180.000,00
(-) Impostos Incidentes – ICMS sobre Vendas
–R$ 30.600,00
= Receita Líquida de Vendas
R$ 149.400,00
(-) CMV – Custo das Mercadorias Vendidas
–R$ 85.600,00
= Lucro Bruto com Vendas
R$ 63.800,00
(-) Despesas Operacionais
Com Pessoal
–R$ 14.500,00
Depreciação de Imobilizado
–R$ 9.800,00
= Lucro Antes das Despesas e Receitas Financeiras
R$ 39.500,00
(-) Despesas Financeiras (Juros Pagos)
–R$ 2.800,00
+ Receitas Financeiras (Juros Recebidos)
R$ 4.300,00
= Lucro Antes dos Tributos sobre o Lucro
R$ 41.000,00
Tributos sobre o Lucro
R$ 13.530,00
= Lucro Líquido do Exercício
R$ 27.470,00
A partir das informações apresentadas pela DRE – Demonstração do Resultado do Exercício, o Valor Adicionado Líquido Produzido Pela Entidade é:
Legislação e Ética Profissional > Interesse do contador
Ano: 2021.1
Banca: Consulplan
Prova: Prova 2021.1
A contabilidade é uma ciência social aplicada, sendo fortemente influenciada no ambiente em que atua. O profissional contábil aceita riscos e assume responsabilidades de agir no interesse público. Em relação a tal afirmação, o profissional contábil:
A
Não deve agir no interesse público.
B
Deve agir primeiramente no seu interesse individual.
C
Não deve agir somente em virtude dos interesses do contratante.
D
Deve agir somente de acordo com as necessidades do contratante.
A Cia. Branca Ltda. apresentava os seguintes saldos a receber de clientes e perdas estimadas com créditos de liquidação duvidosa (PECLD); observe.
Saldo a receber
PECLD
Cliente X
R$ 15.000,00
R$ 1.000,00
Cliente Y
R$ 18.500,00
R$ 2.300,00
Cliente W
R$ 27.300,00
R$ 5.100,00
Cliente Z
R$ 31.100,00
R$ 6.000,00
Após esgotados todos os recursos de cobrança, e utilizados todos os meios judiciais, o departamento jurídico da Cia. Branca Ltda. informou ao departamento contábil sobre fortes evidências de que os clientes Y e Z não pagariam as dívidas auferidas. De acordo informações apresentadas, assinale o lançamento contábil a ser feito pela Cia. Branca Ltda de modo a apresentar corretamente a baixa dos clientes incobráveis.
A
D - Despesa com PECLD R$ 49.600,00 C - Cliente Y R$ 18.500,00 C - Cliente Z R$ 31.100,00
B
D - PECLD - Cliente Y R$ 2.300,00 D - PECLD - Cliente Z R$ 6.000,00 C - Cliente Y R$ 2.300,00 C - Cliente Z R$ 6.000,00
C
D - Cliente Y R$ 16.200,00 D - Cliente Z R$ 25.100,00 C - Despesa efetiva com perdas R$ 33.000,00 C - PECLD R$ 8.300,00
D
D - PECLD - Cliente Y R$ 2.300,00 D - PECLD - Cliente Z R$ 6.000,00 D - Despesa efetiva com perdas R$ 41.300,00 C - Cliente Y R$ 18.500,00 C - Cliente Z R$ 31.100,00