Salvar filtro Limpar
251
Q10000052
Contabilidade Geral > NBC TG 29 – Ativo biológico e produto agrícola (Mensuração do valor justo)
Ano: 2018.2
Banca: Consulplan
Prova: Prova 2018.2

Uma Sociedade Empresária produz certo tipo de produto agrícola que é negociado em dois diferentes mercados ativos (Mercado A e Mercado B) a preços diferentes. A Sociedade Empresária pode acessar os preços do produto agrícola nesses dois mercados na data de sua mensuração. Outras informações também são conhecidas por essa Sociedade Empresária:

  • Mercado A
    • R$ 59,00/saca -> preço que seria recebido pela venda do produto agrícola.
    • R$ 4,00/saca -> custos de transação no Mercado A.
    • R$ 4,00/saca -> custos para transportar o produto agrícola a esse mercado.
  • Mercado B
    • R$ 60,00/saca -> preço que seria recebido pela venda do produto agrícola.
    • R$ 6,00/saca -> custos de transação no Mercado B.
    • R$ 4,00/saca -> custos para transportar o produto agrícola a esse mercado.
  • Tanto o Mercado A quanto o Mercado B não são considerados o mercado principal para esse produto agrícola.

Considerando-se apenas as informações apresentadas e a NBC TG 46 (R2) – Mensuração do valor justo e NBC TG 29 (R2) – Ativo biológico e produto agrícola, assinale a alternativa que apresenta o valor correto da mensuração do valor justo do produto agrícola negociado pela Sociedade Empresária.
A

R$ 50,00/saca.

B

R$ 51,00/saca.

C

R$ 55,00/saca.

D

R$ 56,00/saca.

Parabéns! Você acertou.
Você errou! Resposta:
252
Q10000290
Noções de Direito e Legislação Aplicada > Decreto-Lei nº 9.295/1946
Ano: 2020.2
Banca: Consulplan
Prova: Prova 2020.2

O Decreto-Lei nº 9.295/1946 criou o Conselho Federal de Contabilidade, bem como define as atribuições do contador e do guarda-livros, e dá outras providências. Essa legislação sofreu algumas alterações posteriormente. Considerando essa legislação e suas alterações, marque V para as afirmativas verdadeiras e F para as falsas.

(  ) Um contador não deve exercer trabalho de perícias extrajudiciais, uma vez que essa atividade não pode ser considerada como um trabalho técnico de contabilidade.
(  ) Um contador, que está registrado no Conselho Regional Contabilidade de Minas Gerais, mudou-se de domicílio e passou a exercer a profissão no Estado de São Paulo. Nesse caso, esse profissional atenderá os preceitos do Conselho Regional de Contabilidade do Estado de São Paulo.
(  ) Para manter a unidade de ação, o Conselho Federal de Contabilidade deve aprovar os Regimentos Internos organizados pelos Conselhos Regionais, podendo alterar o que entender necessário.

A sequência está correta em

A

V, F, F.

B

V, F, V.

C

F, V, V.

D

F, V, F.

Parabéns! Você acertou.
Você errou! Resposta:
253
Q10000702
Língua Portuguesa Aplicada > Gramática
Ano: 2024.2
Banca: FGV Conhecimento
Prova: Prova 2024.2

Assinale a frase que mostra uma expressão de causa devidamente explicada.

A

“De tanto que comeu, acabou passando mal”. / A expressão “De tanto que” apresenta a causa de algo como resultado da insistência de uma ação.

B

“Graças à chuva, as ruas ficaram alagadas”. / A expressão “Graças a” apresenta a causa como algo positivo.

C

“Ficou rico à custa de muito sacrifício”. / A expressão “à custa de” indica a causa de algo conhecido pelo interlocutor.

D

“Como haviam viajado bastante, eram bastante informados”. / O termo “Como” indica a causa como algo posterior ao acontecimento.

Parabéns! Você acertou.
Você errou! Resposta:
254
Q10000272
Contabilidade Aplicada ao Setor Público > Excesso de despesas, insuficiência de arrecadação, superávit de capital, superávit orçamentário
Ano: 2020.2
Banca: Consulplan
Prova: Prova 2020.2

Assinale o registro contábil, pela informação de natureza patrimonial, na entidade do setor público, referente ao recebimento de recursos do Fundo de Manutenção e Desenvolvimento da Educação Básica e de Valorização dos Profissionais da Educação (Fundeb).

A

Débito: 6.2.1.1.x.xx.xx Receita a Realizar
Crédito: 6.2.1.2.x.xx.xx Receita Realizada

B

Débito: 8.2.1.1.1.xx.xx Disponibilidade por Destinação de Recursos (DDR)
Crédito: 8.2.1.1.4.xx.xx DDR Utilizada

C

Débito: 3.5.2.2.4.xx.xx Transferências ao Fundeb – Inter OFSS – Estado
Crédito: 3.5.2.2.4.xx.xx Caixa e Equivalentes de Caixa em Moeda Nacional – Consolidação (F)

D

Débito: 1.1.1.1.1.xx.xx Caixa e Equivalentes de Caixa em Moeda Nacional – Consolidação (F)
Crédito: 4.5.2.2.4.xx.xx Transferências do Fundeb – Inter OFSS – Estado

Parabéns! Você acertou.
Você errou! Resposta:
255
Q10000114
Contabilidade Geral > NBC TG 01 (R4) – Redução ao valor recuperável de ativos
Ano: 2019.1
Banca: Consulplan
Prova: Prova 2019.1

De acordo com a NBC TG 01 (R4), a Companhia G & F S.A. possui em seu ativo imobilizado uma máquina que, com o passar do tempo, verificou-se perda do valor de mercado e também de desempenho econômico. Diante disso, decidiu-se calcular o valor da possível redução ao valor recuperável desse ativo, de acordo com os dados a seguir:

  • Valor Contábil da Máquina – R$ 425.000,00;
  • Valor em Uso da Máquina – R$ 414.800,00;
  • Valor Justo da Máquina – R$ 415.000,00; e,
  • Gastos para colocar a Máquina à Venda – R$ 35.000,00.

Nesse contexto, a perda por desvalorização a ser reconhecida é de:

A

R$ 10.000,00.

B

R$ 10.200,00.

C

R$ 45.000,00.

D

R$ 45.200,00.

Parabéns! Você acertou.
Você errou! Resposta:
256
Q10001002
Default > Default
Ano: 2026.1
Banca: FGV Conhecimento
Prova: Prova 2026.1

A sociedade empresária Alfa, concessionária de serviços públicos no Município Beta, deparou-se com a necessidade, em um
sábado, de proceder à interrupção do serviço prestado à coletividade residente e domiciliada no bairro Gama, sem aviso prévio,
em razão de situação de emergência constatada na localidade.
Nesse cenário, considerando as disposições da Lei nº 8.987/1995, é correto afirmar que

A

não se está diante de hipótese de descontinuidade do serviço, pois a interrupção, em caso de emergência ou motivada por
razões de ordem técnica, independe de aviso prévio.

B

não se está diante de hipótese de descontinuidade do serviço, pois a interrupção ocorreu em situação de emergência,
dispensando aviso prévio.

C

se está diante de hipótese de descontinuidade do serviço, pois a interrupção, ainda que em situação de emergência, não
pode se iniciar no final de semana.

D

se está diante de hipótese de descontinuidade do serviço, pois a interrupção, ainda que em situação de emergência,
pressupõe aviso prévio.

Parabéns! Você acertou.
Você errou! Resposta:
257
Q10000057
Contabilidade Geral > Escriturações Contábeis
Ano: 2018.2
Banca: Consulplan
Prova: Prova 2018.2

Em novembro de 2017 uma Sociedade Empresária comprou móveis e utensílios para fins de utilização em suas atividades administrativas. Esses ativos foram adquiridos de um fornecedor nacional e o montante de caixa dado como entrada no ato da compra foi de R$ 5.000,00. O restante do pagamento ficou acordado para ser efetuado em quatro prestações mensais, iguais e consecutivas de R$ 3.000,00, devendo a primeira prestação ser paga em dezembro de 2017. Na data do reconhecimento do custo inicial dos móveis e utensílios, a Sociedade Empresária esperava utilizá-los por mais de um período. No reconhecimento inicial ficou constatado que o prazo de pagamento não excedia os prazos normais de crédito e que o preço equivalente à vista era R$ 17.000,00.

Considerando-se apenas as informações apresentadas, assinale a alternativa que representa o correto lançamento contábil do custo inicial de aquisição dos móveis e utensílios dessa Sociedade Empresária.

A
D MÓVEIS E UTENSÍLIOS (ATIVO IMOBILIZADO) 17.000
C CAIXA (ATIVO CIRCULANTE) 5.000
C FORNECEDORES NACIONAIS (PASSIVO CIRCULANTE) 12.000
B
D MÓVEIS E UTENSÍLIOS (ATIVO IMOBILIZADO) 17.000
C CAIXA (ATIVO CIRCULANTE) 5.000
C FORNECEDORES NACIONAIS (PASSIVO CIRCULANTE) 3.000
C FORNECEDORES NACIONAIS (PASSIVO NÃO CIRCULANTE) 9.000
C
D MÓVEIS E UTENSÍLIOS (ATIVO IMOBILIZADO) 17.000
C CAIXA (ATIVO CIRCULANTE) 5.000
C FORNECEDORES NACIONAIS (PASSIVO NÃO CIRCULANTE) 12.000
D
D MÓVEIS E UTENSÍLIOS (ATIVO IMOBILIZADO) 12.000
C FORNECEDORES NACIONAIS (PASSIVO CIRCULANTE) 12.000
Parabéns! Você acertou.
Você errou! Resposta:
258
Q10000766
Contabilidade Geral > NBC TG 31 (R3) – Ativo não circulante mantido para venda e operação descontinuada
Ano: 2025.1
Banca: FGV Conhecimento
Prova: Prova 2025.1

Sobre a classificação e mensuração de ativos não circulantes mantidos para a venda, de acordo com a NBC TG 31 (R4) - ATIVO NÃO CIRCULANTE MANTIDO PARA VENDA E OPERAÇÃO DESCONTINUADA, analise as seguintes afirmativas:
I. Os ativos não circulantes mantidos para a venda, desde que satisfeitos os critérios de classificação, são realocados para o ativo circulante da entidade.
II. A classificação, a apresentação e a mensuração requeridas pela NBC TG 31 aplicáveis a ativo não circulante classificado como mantido para venda também se aplicam a ativo não circulante que seja classificado como destinado a ser distribuído aos sócios na sua condição de proprietários.
III. O ativo não circulante mantido para venda será mensurado pelo maior entre o seu valor contábil e o valor justo menos as despesas de venda.
Está correto o que se afirma em

A

I, somente.

B

I e II, somente.

C

I, II e III.

D

II, somente.

Parabéns! Você acertou.
Você errou! Resposta:
259
Q10000339
Legislação e Ética Profissional > Propaganda
Ano: 2021.1
Banca: Consulplan
Prova: Prova 2021.1

Ana e Paulo são sócios em uma empresa de serviços contábeis em um município com 60.000 habitantes. Em decorrência da pandemia tiveram perda de clientes e a inadimplência elevada. Para enfrentar tal situação resolveram utilizar uma estratégia de marketing mais agressiva e divulgaram o seguinte anúncio pela internet e no jornal municipal: “Escritório Ana & Paulo: o melhor da cidade! Profissionais altamente capacitados e com maior nível de excelência na cidade, o único com os melhores serviços para a geração de informações contábeis que irão auxiliar na gestão do seu negócio com preços imbatíveis. Durante este mês, qualquer empresa que se tornar cliente terá os honorários fixados em apenas 1/2 salário mínimo, além de cobrir qualquer oferta. Estamos esperando o seu contato!” Considerando o disposto na NBC PG 01 – Código de Ética Profissional do Contador, é correto afirmar que Ana e Paulo:

A

Estão corretos ao tentar elevar o seu faturamento, independentemente se uma das formas apresentada aos clientes é a redução dos honorários.

B

Devem efetuar a comparação com outros escritórios, pois é uma maneira de desmerecer os concorrentes e se apresentar como o melhor para atender.

C

Estão praticando a mercantilização dos serviços contábeis e o aviltamento dos honorários, pois estes devem ser calculados considerando diferentes elementos.

D

Estão corretos em exaltar o seu trabalho e a capacitação do escritório, evidenciando que possuem melhores profissionais que os demais da cidade, para atrair clientes.

Parabéns! Você acertou.
Você errou! Resposta:
260
Q10000396
Auditoria Contábil > Fraude
Ano: 2021.2
Banca: Consulplan
Prova: Prova 2021.2

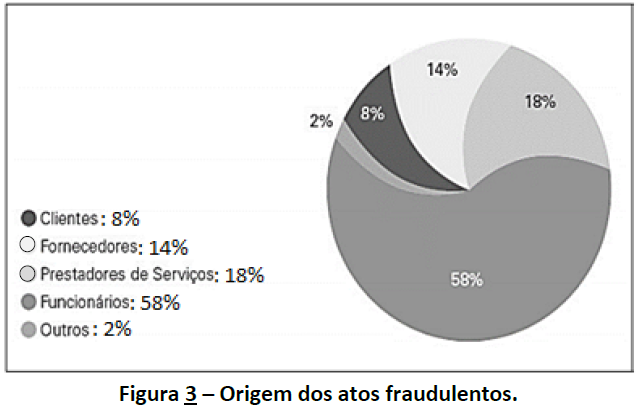
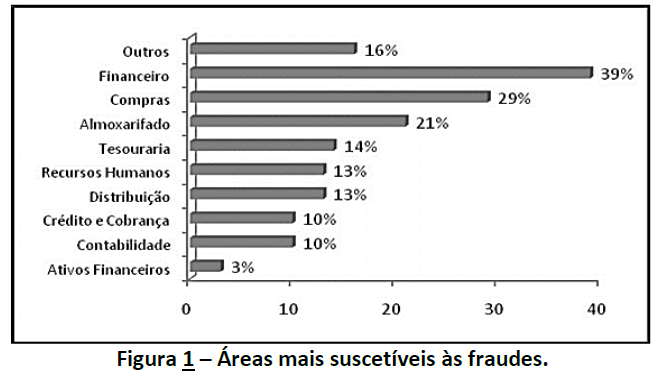
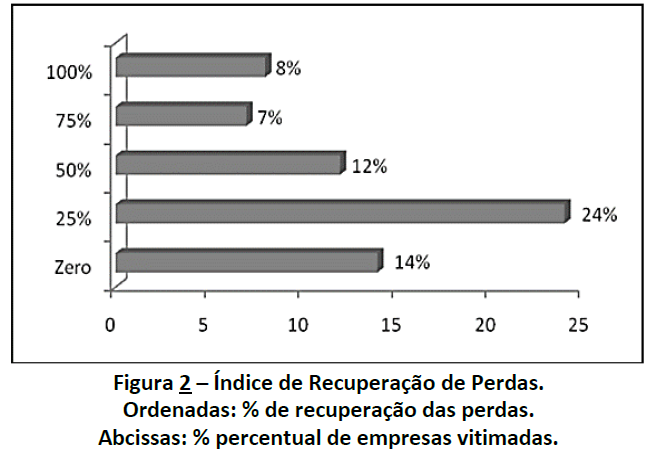
Os Arts. 171 a 179 do Decreto-Lei nº 2848 de 1940 (Código Penal Brasileiro) versam sobre estelionato e outras fraudes. São inúmeros os tipos de fraudes e catastróficos os impactos causados à instituição vitimada e à sociedade. A fraude é um risco classificado no grupo de risco operacional, pois, habitualmente, ocorre em virtude de adulteração de controles, descumprimento e/ou interpretação discricionária tendenciosa de procedimentos contábeis, desvio de valores, divulgação ilegal de informações etc. Como resultados de estudos feitos, no Brasil, em determinado ano, foram elaborados os gráficos dispostos nas figuras 1, 2 e 3 a seguir:


Considerando os conhecimentos contábeis sobre as áreas de uma empresa/organização/instituição, bem como a inter- pretação dos dados divulgados nas figuras anteriores, resultantes dos estudos realizados, um auditor chegará às seguintes conclusões, EXCETO:

A

As áreas mais suscetíveis de fraudes são aquelas onde, normalmente, podem estar concentrados os principais ativos da empresa.

B

Os maiores responsáveis por fraudes são os funcionários, seguidos pelos prestadores de serviços e fornecedores, respectivamente.

C

Menos de 10% das vítimas de fraudes conseguem recuperar suas perdas totalmente; e, mais de 20% conseguem recuperar em torno de 25% de suas perdas.

D

A atenção na contratação e no acompanhamento de funcionários, principalmente aqueles alocados na área financeira e na área contábil, reduzirá as fraudes em 58%.

Parabéns! Você acertou.
Você errou! Resposta:

ACESSAR CONTA

Caso ainda não tenha recebido seu acesso, por favor, entre em contato com nosso suporte.

GERAR SIMULADO

Será gerado com base nos filtros atuais.

SALVAR FILTRO

MEUS FILTROS